Domain börsenberichte.de kaufen?
Wir ziehen mit dem Projekt
börsenberichte.de um.
Sind Sie am Kauf der Domain
börsenberichte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain börsenberichte.de kaufen?
Sind SKK Muslime?
SKK steht für "Südkoreanische Katholische Kirche", daher sind die Mitglieder der SKK katholisch und nicht muslimisch. **
Wann ist der Geburtstag von SKK?
Ich habe keine Informationen über eine Person namens SKK und kann daher keinen Geburtstag angeben. **

Ähnliche Suchbegriffe für Späne-Kippmulde-SKK-400-blau
Top-Angebote
Produkte zum Begriff Späne-Kippmulde-SKK-400-blau:
-
Späne-Kippmulde SKK 250, blauSiebblech und Ablasshahn 1" zum Trennen der Flüssigkeiten von Feststoffen. Kippbar gelagerte, kastenförmige Mulde mit Handgriff. Grundrahmen mit Einfahrtaschen. Öl- und wasserdicht verschweißt. Sicherung gegen unbeabsichtigtes Abrutschen und Auskippen. Lackiert oder Feuerverzinkt nach EN ISO 1461. * Tragkraft: 300 kg * Inhalt = Muldeninhalt * Lieferung ohne Rollen (separat bestellen) 250 l * Schüttkantenhöhe: 440 mm * Maße: L 1130 x B 590 x H 740 mm * Gewicht: 70 kg (lackiert), 77 kg (verzinkt)689,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
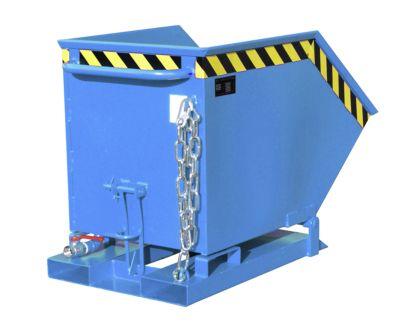
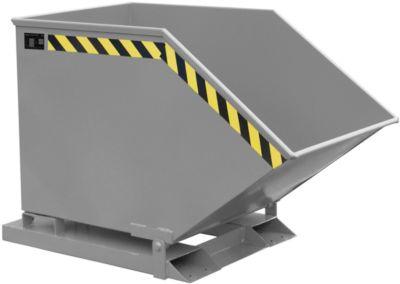
Späne-Kippmulde SKK 400, grauSiebblech und Ablasshahn 1" zum Trennen der Flüssigkeiten von Feststoffen. Kippbar gelagerte, kastenförmige Mulde mit Handgriff. Grundrahmen mit Einfahrtaschen. Öl- und wasserdicht verschweißt. Sicherung gegen unbeabsichtigtes Abrutschen und Auskippen. Lackiert oder Feuerverzinkt nach EN ISO 1461. * Tragkraft: 300 kg * Inhalt = Muldeninhalt * Lieferung ohne Rollen (separat bestellen) 400 l * Schüttkantenhöhe: 490 mm * Maße: L 1320 x B 670 x H 840 mm * Gewicht: 77 kg (lackiert), 85 kg (verzinkt)772,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Welche Späne zum Räuchern?
Welche Späne zum Räuchern eignen sich am besten für welches Gericht? Gibt es spezielle Holzsorten, die besonders gut zu Fisch, Fleisch oder Gemüse passen? Wie lange sollten die Späne eingeweicht werden, bevor man sie auf die Glut gibt? Gibt es auch alternative Räuchermethoden, die ohne Späne auskommen? Welche Tipps hast du für Anfänger, die mit dem Räuchern von Speisen beginnen möchten? **
-
Wie werden Späne normalerweise entsorgt und recycelt? Können Späne in der Holzverarbeitung wiederverwendet werden?
Späne werden normalerweise gesammelt und in speziellen Containern entsorgt, die dann von Recyclingunternehmen abgeholt und recycelt werden. Ja, Späne können in der Holzverarbeitung wiederverwendet werden, indem sie beispielsweise zu Holzbriketts oder Spanplatten verarbeitet werden. Dies trägt zur Reduzierung von Abfall und zur Schonung von Ressourcen bei. **
-
Warum entstehen beim Feilen Späne?
Beim Feilen entstehen Späne, weil die Feile beim Kontakt mit dem Werkstück Material abträgt. Durch die Reibung und den Druck zwischen Feile und Werkstück wird das Material abgeschabt und bildet kleine Späne. Je nach Härte des Werkstücks und der Feile können die Späne unterschiedlich groß und fein sein. Dieser Prozess ermöglicht es, das Werkstück zu formen und zu glätten, indem überschüssiges Material abgetragen wird. Die entstehenden Späne sind ein natürlicher Nebeneffekt des Feilvorgangs und können je nach Material und Feiltechnik variieren. **
-
Was soll ich tun, wenn ein 400-Watt-Lüfter nur vier Phasen hat und keinen Neutralleiter (blau)?
Wenn der Lüfter nur vier Phasen hat und keinen Neutralleiter, bedeutet dies wahrscheinlich, dass er für den Anschluss an eine dreiphasige Stromversorgung ausgelegt ist. In diesem Fall sollten Sie den Lüfter nicht an eine herkömmliche einphasige Stromversorgung anschließen, da dies zu Schäden führen kann. Überprüfen Sie die Spezifikationen des Lüfters oder konsultieren Sie einen Fachmann, um sicherzustellen, dass der Lüfter ordnungsgemäß angeschlossen wird. **
Was ist besser, Späne oder Stroh?
Die Wahl zwischen Spänen und Stroh hängt von verschiedenen Faktoren ab. Späne sind in der Regel saugfähiger und halten den Stall trockener, während Stroh eine natürlichere und weichere Unterlage bietet. Es kommt also darauf an, welche Bedürfnisse die Tiere haben und welchen Zweck der Einsatz von Einstreu erfüllen soll. **
Was ist besser Stroh oder Späne?
Die Frage, ob Stroh oder Späne besser sind, hängt von verschiedenen Faktoren ab. Stroh ist eine natürliche und kostengünstige Einstreuoption, die eine gute Isolierung bietet und Gerüche gut absorbiert. Späne hingegen sind saugfähiger und können Feuchtigkeit besser aufnehmen, was besonders wichtig für Tiere ist, die viel Zeit in ihrem Stall verbringen. Ein weiterer Aspekt ist die Verfügbarkeit und die individuellen Bedürfnisse des Tieres. Letztendlich sollte die Entscheidung zwischen Stroh und Spänen auf der spezifischen Situation und den Anforderungen des Tieres basieren. **
Top-Angebote
Produkte zum Begriff Späne-Kippmulde-SKK-400-blau:
-
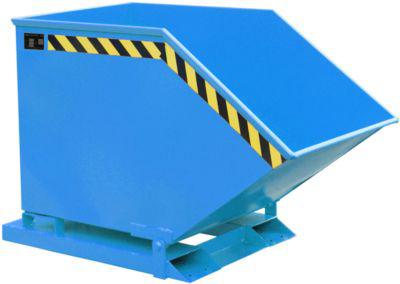
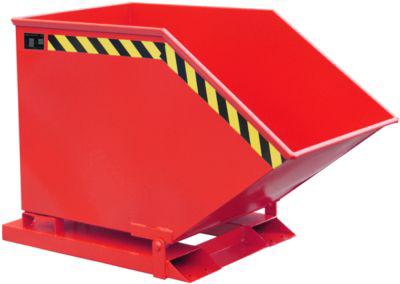
Späne-Kippmulde SKK 400, blauSiebblech und Ablasshahn 1" zum Trennen der Flüssigkeiten von Feststoffen. Kippbar gelagerte, kastenförmige Mulde mit Handgriff. Grundrahmen mit Einfahrtaschen. Öl- und wasserdicht verschweißt. Sicherung gegen unbeabsichtigtes Abrutschen und Auskippen. Lackiert oder Feuerverzinkt nach EN ISO 1461. * Tragkraft: 300 kg * Inhalt = Muldeninhalt * Lieferung ohne Rollen (separat bestellen) 400 l * Schüttkantenhöhe: 490 mm * Maße: L 1320 x B 670 x H 840 mm * Gewicht: 77 kg (lackiert), 85 kg (verzinkt)772,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Bauer Späne-Kippmulde SKK 400, feuerverzinktAufgrund geringer Bauhöhe besonders geeignet bei niedrigem Späneauswurf Siebblech und Ablasshahn 1" zum Trennen der Flüssigkeiten von Feststoffen Kippbar gelagerte Mulde mit Handgriff Grundrahmen mit Einfahrtaschen Öl- und wasserdicht Sicherung gegen unbeabsichtigtes Abrutschen und Abkippen Niedrige Mulde665,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Späne-Kippmulde SKK 250, blauSiebblech und Ablasshahn 1" zum Trennen der Flüssigkeiten von Feststoffen. Kippbar gelagerte, kastenförmige Mulde mit Handgriff. Grundrahmen mit Einfahrtaschen. Öl- und wasserdicht verschweißt. Sicherung gegen unbeabsichtigtes Abrutschen und Auskippen. Lackiert oder Feuerverzinkt nach EN ISO 1461. * Tragkraft: 300 kg * Inhalt = Muldeninhalt * Lieferung ohne Rollen (separat bestellen) 250 l * Schüttkantenhöhe: 440 mm * Maße: L 1130 x B 590 x H 740 mm * Gewicht: 70 kg (lackiert), 77 kg (verzinkt)689,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind SKK Muslime?
SKK steht für "Südkoreanische Katholische Kirche", daher sind die Mitglieder der SKK katholisch und nicht muslimisch. **
-
Wann ist der Geburtstag von SKK?
Ich habe keine Informationen über eine Person namens SKK und kann daher keinen Geburtstag angeben. **
-
Welche Späne zum Räuchern?
Welche Späne zum Räuchern eignen sich am besten für welches Gericht? Gibt es spezielle Holzsorten, die besonders gut zu Fisch, Fleisch oder Gemüse passen? Wie lange sollten die Späne eingeweicht werden, bevor man sie auf die Glut gibt? Gibt es auch alternative Räuchermethoden, die ohne Späne auskommen? Welche Tipps hast du für Anfänger, die mit dem Räuchern von Speisen beginnen möchten? **
-
Wie werden Späne normalerweise entsorgt und recycelt? Können Späne in der Holzverarbeitung wiederverwendet werden?
Späne werden normalerweise gesammelt und in speziellen Containern entsorgt, die dann von Recyclingunternehmen abgeholt und recycelt werden. Ja, Späne können in der Holzverarbeitung wiederverwendet werden, indem sie beispielsweise zu Holzbriketts oder Spanplatten verarbeitet werden. Dies trägt zur Reduzierung von Abfall und zur Schonung von Ressourcen bei. **
Ähnliche Suchbegriffe für Späne-Kippmulde-SKK-400-blau
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Späne-Kippmulde SKK 400, grauSiebblech und Ablasshahn 1" zum Trennen der Flüssigkeiten von Feststoffen. Kippbar gelagerte, kastenförmige Mulde mit Handgriff. Grundrahmen mit Einfahrtaschen. Öl- und wasserdicht verschweißt. Sicherung gegen unbeabsichtigtes Abrutschen und Auskippen. Lackiert oder Feuerverzinkt nach EN ISO 1461. * Tragkraft: 300 kg * Inhalt = Muldeninhalt * Lieferung ohne Rollen (separat bestellen) 400 l * Schüttkantenhöhe: 490 mm * Maße: L 1320 x B 670 x H 840 mm * Gewicht: 77 kg (lackiert), 85 kg (verzinkt)772,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
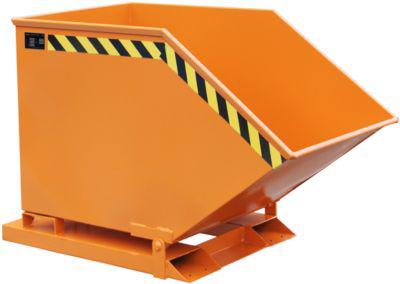
Späne-Kippmulde SKK 400, orangeSiebblech und Ablasshahn 1" zum Trennen der Flüssigkeiten von Feststoffen. Kippbar gelagerte, kastenförmige Mulde mit Handgriff. Grundrahmen mit Einfahrtaschen. Öl- und wasserdicht verschweißt. Sicherung gegen unbeabsichtigtes Abrutschen und Auskippen. Lackiert oder Feuerverzinkt nach EN ISO 1461. * Tragkraft: 300 kg * Inhalt = Muldeninhalt * Lieferung ohne Rollen (separat bestellen) 400 l * Schüttkantenhöhe: 490 mm * Maße: L 1320 x B 670 x H 840 mm * Gewicht: 77 kg (lackiert), 85 kg (verzinkt)772,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Späne-Kippmulde SKK 400, rotSiebblech und Ablasshahn 1" zum Trennen der Flüssigkeiten von Feststoffen. Kippbar gelagerte, kastenförmige Mulde mit Handgriff. Grundrahmen mit Einfahrtaschen. Öl- und wasserdicht verschweißt. Sicherung gegen unbeabsichtigtes Abrutschen und Auskippen. Lackiert oder Feuerverzinkt nach EN ISO 1461. * Tragkraft: 300 kg * Inhalt = Muldeninhalt * Lieferung ohne Rollen (separat bestellen) 400 l * Schüttkantenhöhe: 490 mm * Maße: L 1320 x B 670 x H 840 mm * Gewicht: 77 kg (lackiert), 85 kg (verzinkt)772,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Warum entstehen beim Feilen Späne?
Beim Feilen entstehen Späne, weil die Feile beim Kontakt mit dem Werkstück Material abträgt. Durch die Reibung und den Druck zwischen Feile und Werkstück wird das Material abgeschabt und bildet kleine Späne. Je nach Härte des Werkstücks und der Feile können die Späne unterschiedlich groß und fein sein. Dieser Prozess ermöglicht es, das Werkstück zu formen und zu glätten, indem überschüssiges Material abgetragen wird. Die entstehenden Späne sind ein natürlicher Nebeneffekt des Feilvorgangs und können je nach Material und Feiltechnik variieren. **
-
Was soll ich tun, wenn ein 400-Watt-Lüfter nur vier Phasen hat und keinen Neutralleiter (blau)?
Wenn der Lüfter nur vier Phasen hat und keinen Neutralleiter, bedeutet dies wahrscheinlich, dass er für den Anschluss an eine dreiphasige Stromversorgung ausgelegt ist. In diesem Fall sollten Sie den Lüfter nicht an eine herkömmliche einphasige Stromversorgung anschließen, da dies zu Schäden führen kann. Überprüfen Sie die Spezifikationen des Lüfters oder konsultieren Sie einen Fachmann, um sicherzustellen, dass der Lüfter ordnungsgemäß angeschlossen wird. **
-
Was ist besser, Späne oder Stroh?
Die Wahl zwischen Spänen und Stroh hängt von verschiedenen Faktoren ab. Späne sind in der Regel saugfähiger und halten den Stall trockener, während Stroh eine natürlichere und weichere Unterlage bietet. Es kommt also darauf an, welche Bedürfnisse die Tiere haben und welchen Zweck der Einsatz von Einstreu erfüllen soll. **
-
Was ist besser Stroh oder Späne?
Die Frage, ob Stroh oder Späne besser sind, hängt von verschiedenen Faktoren ab. Stroh ist eine natürliche und kostengünstige Einstreuoption, die eine gute Isolierung bietet und Gerüche gut absorbiert. Späne hingegen sind saugfähiger und können Feuchtigkeit besser aufnehmen, was besonders wichtig für Tiere ist, die viel Zeit in ihrem Stall verbringen. Ein weiterer Aspekt ist die Verfügbarkeit und die individuellen Bedürfnisse des Tieres. Letztendlich sollte die Entscheidung zwischen Stroh und Spänen auf der spezifischen Situation und den Anforderungen des Tieres basieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.