Domain börsenberichte.de kaufen?
Wir ziehen mit dem Projekt
börsenberichte.de um.
Sind Sie am Kauf der Domain
börsenberichte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain börsenberichte.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Was sind Malerarbeiten?
Malerarbeiten beziehen sich auf die Tätigkeiten, die von Malern ausgeführt werden, um Oberflächen zu streichen, zu lackieren oder zu tapezieren. Dazu gehören das Vorbereiten der Oberflächen, das Auftragen von Farbe oder Lack und das Anbringen von Tapeten oder Wandverkleidungen. Malerarbeiten können sowohl im Innen- als auch im Außenbereich durchgeführt werden. **
Ähnliche Suchbegriffe für Malerarbeiten
Top-Angebote
Produkte zum Begriff Malerarbeiten:
-
Mauderer Alutechnik Mauderer Rückseitengeländer für Montage- und Malerarbeiten 2,5mIdeale Ergänzung zum Blitzgerüst: Das dach- bzw. wandseitige Geländer erlaubt Fassaden-Arbeiten bis zu einer Plattformhöhe von ca. 8 Metern. Zum Transport lässt es sich seitlich zusammenklappen. Geeignet auch zum Nachrüsten der Blitzgerüst SL - Typen 7753 / 7743 /7733 sowie von Geländern der Typen 7754 / 7744 / 7734. durchgehendes Geländer zur dachseitigen Nutzung zur Nutzung des Blitzgerüstes für Fassadenarbeiten aus hochfesten quadratischen Aluminium-Strangpressprofilen wird einfach in die Geländer-Aufnahmen an der Plattform eingesteckt platzsparend: Geländer zum Transport seitlich zusammenklappbar Deutsche Handwerksqualität – "made in Germany"335,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
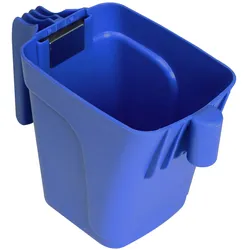
Werner Farbbecher für MalerarbeitenWeil du keine Unnötigen Wege magst: Individuelle Leiteraufsätze Ideal für kleinere Malerarbeiten wie Kanten und Ecken streichen Farbbecher mit integriertem Griff Mit Magnet zur Fixierung von Farbpinseln Fasst 1 Liter Farbe13,90 €*Versand: 54,90 €Sichere Weiterleitung zum Anbieter


-
Was kostet 1m2 Malerarbeiten?
Was kostet 1m2 Malerarbeiten? Die Kosten für Malerarbeiten variieren je nach Region, Art der Arbeit und Qualität der Materialien. Im Durchschnitt kann man jedoch mit Kosten zwischen 20 und 40 Euro pro Quadratmeter rechnen. Es ist ratsam, mehrere Angebote von verschiedenen Malerfirmen einzuholen, um den besten Preis zu erhalten. Zudem können Sonderwünsche wie spezielle Farben oder aufwendige Muster den Preis beeinflussen. Es ist wichtig, dass alle Kosten im Voraus klar kommuniziert werden, um unangenehme Überraschungen zu vermeiden. **
-
Sind die Malerarbeiten zu teuer?
Das hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe des Projekts, der Art der Malerarbeiten und der Qualität des Malers. Es kann hilfreich sein, mehrere Angebote von verschiedenen Malern einzuholen, um einen besseren Vergleich zu haben und sicherzustellen, dass der Preis angemessen ist. **
-
Wie riecht es nach Malerarbeiten?
Nach Malerarbeiten kann es je nach verwendeten Farben und Lacken unterschiedlich riechen. Oftmals riecht es nach frischer Farbe, ähnlich wie ein leicht chemischer Geruch. Manchmal kann auch ein leicht süßlicher oder säuerlicher Geruch wahrnehmbar sein. Es ist ratsam, den Raum gut zu lüften, um den Geruch schnell zu beseitigen. **
-
Sind Acrylfugen bei Malerarbeiten notwendig?
Acrylfugen sind bei Malerarbeiten nicht immer notwendig, aber sie können in bestimmten Situationen nützlich sein. Zum Beispiel können sie verwendet werden, um Risse oder Fugen in Wänden oder Decken abzudichten und eine glatte Oberfläche für das Streichen zu schaffen. Acrylfugen können auch verwendet werden, um eine bessere Haftung zwischen verschiedenen Materialien zu gewährleisten, wie zum Beispiel zwischen Holz und Putz. Letztendlich hängt die Notwendigkeit von Acrylfugen von den spezifischen Anforderungen des Projekts ab. **
Was sind Malerarbeiten im Handwerk?
Malerarbeiten im Handwerk umfassen das Streichen, Lackieren und Tapezieren von Innen- und Außenflächen. Dazu gehören das Vorbereiten der Oberflächen, das Auftragen von Farbe oder Lack, das Anbringen von Tapeten sowie das Ausbessern von Schäden und Unebenheiten. Ziel ist es, eine ansprechende und schützende Oberfläche zu schaffen. **
Sind Malerarbeiten Leistungen nach 13b?
Sind Malerarbeiten Leistungen nach 13b? Diese Frage kann nicht pauschal beantwortet werden, da es auf den konkreten Kontext und die Art der Malerarbeiten ankommt. Grundsätzlich sind handwerkliche Leistungen wie Malerarbeiten in vielen Fällen als Bauleistungen nach § 13b UStG anzusehen. Dabei ist entscheidend, ob die Arbeiten im Rahmen eines Bauvorhabens erbracht werden und ob sie unmittelbar der Errichtung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken dienen. Es ist daher ratsam, im Einzelfall zu prüfen, ob die Malerarbeiten unter die Regelung des § 13b UStG fallen. **
Top-Angebote
Produkte zum Begriff Malerarbeiten:
-
Werner Farbbecher für MalerarbeitenWeil du keine Unnötigen Wege magst: Individuelle Leiteraufsätze Ideal für kleinere Malerarbeiten wie Kanten und Ecken streichen Farbbecher mit integriertem Griff Mit Magnet zur Fixierung von Farbpinseln Fasst 1 Liter Farbe13,90 €*Versand: 54,90 €Sichere Weiterleitung zum Anbieter
-
Mauderer Rückseitengeländer für Montage- und Malerarbeiten 2,5mIdeale Ergänzung zum Blitzgerüst: Das dach- bzw. wandseitige Geländer erlaubt Fassaden-Arbeiten bis zu einer Plattformhöhe von ca. 8 Metern. Zum Transport lässt es sich seitlich zusammenklappen. Geeignet auch zum Nachrüsten der Blitzgerüst SL - Typen 7753 / 7743 /7733 sowie von Geländern der Typen 7754 / 7744 / 7734. durchgehendes Geländer zur dachseitigen Nutzung zur Nutzung des Blitzgerüstes für Fassadenarbeiten aus hochfesten quadratischen Aluminium-Strangpressprofilen wird einfach in die Geländer-Aufnahmen an der Plattform eingesteckt platzsparend: Geländer zum Transport seitlich zusammenklappbar Deutsche Handwerksqualität – "made in Germany"335,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mauderer Alutechnik Mauderer Rückseitengeländer für Montage- und Malerarbeiten 2,5mIdeale Ergänzung zum Blitzgerüst: Das dach- bzw. wandseitige Geländer erlaubt Fassaden-Arbeiten bis zu einer Plattformhöhe von ca. 8 Metern. Zum Transport lässt es sich seitlich zusammenklappen. Geeignet auch zum Nachrüsten der Blitzgerüst SL - Typen 7753 / 7743 /7733 sowie von Geländern der Typen 7754 / 7744 / 7734. durchgehendes Geländer zur dachseitigen Nutzung zur Nutzung des Blitzgerüstes für Fassadenarbeiten aus hochfesten quadratischen Aluminium-Strangpressprofilen wird einfach in die Geländer-Aufnahmen an der Plattform eingesteckt platzsparend: Geländer zum Transport seitlich zusammenklappbar Deutsche Handwerksqualität – "made in Germany"335,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Was sind Malerarbeiten?
Malerarbeiten beziehen sich auf die Tätigkeiten, die von Malern ausgeführt werden, um Oberflächen zu streichen, zu lackieren oder zu tapezieren. Dazu gehören das Vorbereiten der Oberflächen, das Auftragen von Farbe oder Lack und das Anbringen von Tapeten oder Wandverkleidungen. Malerarbeiten können sowohl im Innen- als auch im Außenbereich durchgeführt werden. **
-
Was kostet 1m2 Malerarbeiten?
Was kostet 1m2 Malerarbeiten? Die Kosten für Malerarbeiten variieren je nach Region, Art der Arbeit und Qualität der Materialien. Im Durchschnitt kann man jedoch mit Kosten zwischen 20 und 40 Euro pro Quadratmeter rechnen. Es ist ratsam, mehrere Angebote von verschiedenen Malerfirmen einzuholen, um den besten Preis zu erhalten. Zudem können Sonderwünsche wie spezielle Farben oder aufwendige Muster den Preis beeinflussen. Es ist wichtig, dass alle Kosten im Voraus klar kommuniziert werden, um unangenehme Überraschungen zu vermeiden. **
-
Sind die Malerarbeiten zu teuer?
Das hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe des Projekts, der Art der Malerarbeiten und der Qualität des Malers. Es kann hilfreich sein, mehrere Angebote von verschiedenen Malern einzuholen, um einen besseren Vergleich zu haben und sicherzustellen, dass der Preis angemessen ist. **
Ähnliche Suchbegriffe für Malerarbeiten
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werner Farbbecher für MalerarbeitenWeil du keine Unnötigen Wege magst: Individuelle Leiteraufsätze Ideal für kleinere Malerarbeiten wie Kanten und Ecken streichen Farbbecher mit integriertem Griff Mit Magnet zur Fixierung von Farbpinseln Fasst 1 Liter Farbe13,90 €*Versand: 54,90 €Sichere Weiterleitung zum Anbieter
-
Mauderer Rückseitengeländer für Montage- und Malerarbeiten 5mIdeale Ergänzung zum Blitzgerüst: Das dach- bzw. wandseitige Geländer erlaubt Fassaden-Arbeiten bis zu einer Plattformhöhe von ca. 8 Metern. Zum Transport lässt es sich seitlich zusammenklappen. Geeignet auch zum Nachrüsten der Blitzgerüst SL - Typen 7753 / 7743 /7733 sowie von Geländern der Typen 7754 / 7744 / 7734. durchgehendes Geländer zur dachseitigen Nutzung zur Nutzung des Blitzgerüstes für Fassadenarbeiten aus hochfesten quadratischen Aluminium-Strangpressprofilen wird einfach in die Geländer-Aufnahmen an der Plattform eingesteckt platzsparend: Geländer zum Transport seitlich zusammenklappbar Deutsche Handwerksqualität – "made in Germany"500,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mauderer Rückseitengeländer für Montage- und Malerarbeiten 3,5mIdeale Ergänzung zum Blitzgerüst: Das dach- bzw. wandseitige Geländer erlaubt Fassaden-Arbeiten bis zu einer Plattformhöhe von ca. 8 Metern. Zum Transport lässt es sich seitlich zusammenklappen. Geeignet auch zum Nachrüsten der Blitzgerüst SL - Typen 7753 / 7743 /7733 sowie von Geländern der Typen 7754 / 7744 / 7734. durchgehendes Geländer zur dachseitigen Nutzung zur Nutzung des Blitzgerüstes für Fassadenarbeiten aus hochfesten quadratischen Aluminium-Strangpressprofilen wird einfach in die Geländer-Aufnahmen an der Plattform eingesteckt platzsparend: Geländer zum Transport seitlich zusammenklappbar Deutsche Handwerksqualität – "made in Germany"389,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie riecht es nach Malerarbeiten?
Nach Malerarbeiten kann es je nach verwendeten Farben und Lacken unterschiedlich riechen. Oftmals riecht es nach frischer Farbe, ähnlich wie ein leicht chemischer Geruch. Manchmal kann auch ein leicht süßlicher oder säuerlicher Geruch wahrnehmbar sein. Es ist ratsam, den Raum gut zu lüften, um den Geruch schnell zu beseitigen. **
-
Sind Acrylfugen bei Malerarbeiten notwendig?
Acrylfugen sind bei Malerarbeiten nicht immer notwendig, aber sie können in bestimmten Situationen nützlich sein. Zum Beispiel können sie verwendet werden, um Risse oder Fugen in Wänden oder Decken abzudichten und eine glatte Oberfläche für das Streichen zu schaffen. Acrylfugen können auch verwendet werden, um eine bessere Haftung zwischen verschiedenen Materialien zu gewährleisten, wie zum Beispiel zwischen Holz und Putz. Letztendlich hängt die Notwendigkeit von Acrylfugen von den spezifischen Anforderungen des Projekts ab. **
-
Was sind Malerarbeiten im Handwerk?
Malerarbeiten im Handwerk umfassen das Streichen, Lackieren und Tapezieren von Innen- und Außenflächen. Dazu gehören das Vorbereiten der Oberflächen, das Auftragen von Farbe oder Lack, das Anbringen von Tapeten sowie das Ausbessern von Schäden und Unebenheiten. Ziel ist es, eine ansprechende und schützende Oberfläche zu schaffen. **
-
Sind Malerarbeiten Leistungen nach 13b?
Sind Malerarbeiten Leistungen nach 13b? Diese Frage kann nicht pauschal beantwortet werden, da es auf den konkreten Kontext und die Art der Malerarbeiten ankommt. Grundsätzlich sind handwerkliche Leistungen wie Malerarbeiten in vielen Fällen als Bauleistungen nach § 13b UStG anzusehen. Dabei ist entscheidend, ob die Arbeiten im Rahmen eines Bauvorhabens erbracht werden und ob sie unmittelbar der Errichtung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken dienen. Es ist daher ratsam, im Einzelfall zu prüfen, ob die Malerarbeiten unter die Regelung des § 13b UStG fallen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.