Domain börsenberichte.de kaufen?
Wir ziehen mit dem Projekt
börsenberichte.de um.
Sind Sie am Kauf der Domain
börsenberichte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain börsenberichte.de kaufen?
Wie interpretiert man die Karikatur des "enfant terrible"?
Die Interpretation der Karikatur des "enfant terrible" hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem sie erscheint, und den visuellen Elementen, die verwendet werden. Generell kann die Karikatur als eine satirische Darstellung einer Person oder einer Gruppe betrachtet werden, die als rebellisch, provokativ oder kontrovers angesehen wird. Die Karikatur kann auch eine kritische Haltung gegenüber dem "enfant terrible" zum Ausdruck bringen und möglicherweise auf die Auswirkungen seines Verhaltens oder seiner Ansichten hinweisen. **
Was versteht ihr unter einem weiblichen enfant terrible?
Ein weibliches enfant terrible ist eine Frau, die durch ihr rebellisches und provokantes Verhalten auffällt und bewusst gegen gesellschaftliche Normen und Erwartungen verstößt. Sie ist oft unkonventionell, selbstbewusst und unabhängig und sorgt damit für Aufsehen und Kontroversen. **

Ähnliche Suchbegriffe für Enfant
Top-Angebote
Produkte zum Begriff Enfant:
-
Kimono taekwondo enfant Kwon RevolutionAnerkannter Taekwondo Revolution WTDobok Taekwondo Revolution besteht aus einem revolutionären 100 %igen Polyestergewebe mit einer speziell für Taekwondo entwickelten Struktur, die in das Material eingewebt ist. Dieses Material ist 50 % leichter als andere schnell trocknende Materialien und klebt nicht am Körper. Durch den geraden Schnitt und die schlichten und hohen Logo-Stickereien wird der Dobok schon jetzt Erhältlich nur mit schwarzem Kragen.offiziell anerkannt von WT (World Taekwondo).Material: 100% PolyesterFarbe: WeißGewicht: ca. 7,5 oz / m2Größe: 140 - 200 cm72,72 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
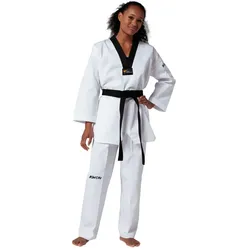
Kimono taekwondo enfant Kwon VictoryTaekwondo Dobok Victory Revers schwarz, WT anerkanntBewährter Dobok in erstklassiger Qualität. In vielen Varianten erhältlich: geeignet für Training und Wettkampf.Jacke mit langem, lockerem Schnitt. Lange, locker sitzende Hose mit elastischem Bund, nach unten hin schmaler werdend. Aus leichtem, weichem Material, 55 % Baumwolle und 45 % Polyester, gerippte Textur.Material: 55 % Baumwolle, 45 % PolyesterFarbe: Weiß mit schwarzem Aufschlag Officially WT recognizedGewicht: ca. 7 oz / m2Größe: 140 - 210 cm26,96 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet der Begriff "enfant terrible" im deutschen Sprachgebrauch?
Der Begriff "enfant terrible" stammt aus dem Französischen und wird im deutschen Sprachgebrauch verwendet, um eine Person zu beschreiben, die durch ihr rebellisches und provokantes Verhalten auffällt. Es handelt sich um eine Person, die bewusst gegen gesellschaftliche Normen und Konventionen verstößt und dadurch oft für Kontroversen sorgt. **
-
Wie werden Gewinne aus Aktien versteuert?
Gewinne aus Aktien werden in der Regel als Kapitalerträge besteuert. In Deutschland beträgt die Abgeltungssteuer auf Kapitalerträge, zu denen auch Gewinne aus Aktien zählen, 25%. Hinzu kommen noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge, wie zum Beispiel den Sparerpauschbetrag, bis zu dem Kapitalerträge steuerfrei sind. Gewinne aus Aktien müssen in der Steuererklärung angegeben werden, auch wenn sie unter dem Freibetrag liegen. Es ist wichtig, alle Transaktionen und Gewinne genau zu dokumentieren, um sie korrekt in der Steuererklärung anzugeben. **
-
Wann müssen Gewinne aus Aktien versteuert werden?
Wann müssen Gewinne aus Aktien versteuert werden? **
-
Wie werden Aktien besteuert, wenn keine Gewinne erzielt werden?
Wenn keine Gewinne mit Aktien erzielt werden, gibt es in der Regel keine Steuern zu zahlen. Allerdings können bestimmte Transaktionskosten wie Maklergebühren steuerlich absetzbar sein. Zudem können Verluste aus dem Verkauf von Aktien mit Gewinnen aus anderen Kapitalanlagen verrechnet werden, um eventuelle Steuern zu reduzieren. **
Was sind die möglichen Risiken bei der Investition in Aktien?
Die möglichen Risiken bei der Investition in Aktien sind Kursverluste, da der Aktienmarkt volatil ist und die Kurse schwanken können. Zudem besteht das Risiko von Unternehmensinsolvenzen, die zu einem Totalverlust führen können. Auch externe Faktoren wie politische Ereignisse oder wirtschaftliche Krisen können sich negativ auf den Aktienmarkt auswirken. **
Was sind die potenziellen Risiken bei der Investition in Aktien?
Die potenziellen Risiken bei der Investition in Aktien sind Kursverluste aufgrund von Marktschwankungen, Unternehmensinsolvenzen und wirtschaftlichen Krisen. Zudem können politische Ereignisse, Zinsänderungen und unvorhergesehene Ereignisse die Aktienkurse beeinflussen. Es besteht auch das Risiko von Liquiditätsproblemen, wenn man nicht in der Lage ist, die Aktien zum gewünschten Zeitpunkt zu verkaufen. **
Top-Angebote
Produkte zum Begriff Enfant:
-
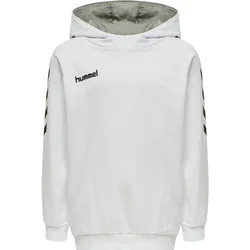
Hoodie Hummel enfant CottonSweatshirt junior mit Kapuze Hummel hmlgoMit diesem HMLGO KIDS COTTON HOODIE Sweatshirt mit Netzfutter und hohem Kragen mit Kordelzug sowie dem eleganten Fischgrätenmuster von hummel® auf den Schultern sorgen Sie dafür, dass sich Ihre Mini-Miss von der Masse abhebt.- Hoher Kragen mit Kordelzug- Elegantes Fischgrätenmuster auf den Schultern- Netzfutter hält kühl32,00 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Kimono taekwondo enfant Kwon StarfighterDobok Taekwondo StarfighterErprobter Dobok in erstklassiger Qualität. Erhältlich in verschiedenen Varianten. Jacke mit langem, lockerem Schnitt. Lange, locker sitzende Hose mit elastischem Bund. Aus leichtem, weichem Material, 55 % Baumwolle und 45 % Polyester mit Diamantstruktur.Logos: KWON an verschiedenen Stellen eingewebtSchnitt:Jacke: langer Schnitt - lange ÄrmelHose: langes, weites BeinMaterial: 55 % Baumwolle / 45 % PolyesterFarbe: weiß mit weißem AufschlagGewicht: ca. 7,5 oz / m2Größen: 110-190 cm34,43 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Kimono taekwondo enfant Kwon RevolutionAnerkannter Taekwondo Revolution WTDobok Taekwondo Revolution besteht aus einem revolutionären 100 %igen Polyestergewebe mit einer speziell für Taekwondo entwickelten Struktur, die in das Material eingewebt ist. Dieses Material ist 50 % leichter als andere schnell trocknende Materialien und klebt nicht am Körper. Durch den geraden Schnitt und die schlichten und hohen Logo-Stickereien wird der Dobok schon jetzt Erhältlich nur mit schwarzem Kragen.offiziell anerkannt von WT (World Taekwondo).Material: 100% PolyesterFarbe: WeißGewicht: ca. 7,5 oz / m2Größe: 140 - 200 cm72,72 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Kimono taekwondo enfant Kwon VictoryTaekwondo Dobok Victory Revers schwarz, WT anerkanntBewährter Dobok in erstklassiger Qualität. In vielen Varianten erhältlich: geeignet für Training und Wettkampf.Jacke mit langem, lockerem Schnitt. Lange, locker sitzende Hose mit elastischem Bund, nach unten hin schmaler werdend. Aus leichtem, weichem Material, 55 % Baumwolle und 45 % Polyester, gerippte Textur.Material: 55 % Baumwolle, 45 % PolyesterFarbe: Weiß mit schwarzem Aufschlag Officially WT recognizedGewicht: ca. 7 oz / m2Größe: 140 - 210 cm26,96 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Wie interpretiert man die Karikatur des "enfant terrible"?
Die Interpretation der Karikatur des "enfant terrible" hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem sie erscheint, und den visuellen Elementen, die verwendet werden. Generell kann die Karikatur als eine satirische Darstellung einer Person oder einer Gruppe betrachtet werden, die als rebellisch, provokativ oder kontrovers angesehen wird. Die Karikatur kann auch eine kritische Haltung gegenüber dem "enfant terrible" zum Ausdruck bringen und möglicherweise auf die Auswirkungen seines Verhaltens oder seiner Ansichten hinweisen. **
-
Was versteht ihr unter einem weiblichen enfant terrible?
Ein weibliches enfant terrible ist eine Frau, die durch ihr rebellisches und provokantes Verhalten auffällt und bewusst gegen gesellschaftliche Normen und Erwartungen verstößt. Sie ist oft unkonventionell, selbstbewusst und unabhängig und sorgt damit für Aufsehen und Kontroversen. **
-
Was bedeutet der Begriff "enfant terrible" im deutschen Sprachgebrauch?
Der Begriff "enfant terrible" stammt aus dem Französischen und wird im deutschen Sprachgebrauch verwendet, um eine Person zu beschreiben, die durch ihr rebellisches und provokantes Verhalten auffällt. Es handelt sich um eine Person, die bewusst gegen gesellschaftliche Normen und Konventionen verstößt und dadurch oft für Kontroversen sorgt. **
-
Wie werden Gewinne aus Aktien versteuert?
Gewinne aus Aktien werden in der Regel als Kapitalerträge besteuert. In Deutschland beträgt die Abgeltungssteuer auf Kapitalerträge, zu denen auch Gewinne aus Aktien zählen, 25%. Hinzu kommen noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge, wie zum Beispiel den Sparerpauschbetrag, bis zu dem Kapitalerträge steuerfrei sind. Gewinne aus Aktien müssen in der Steuererklärung angegeben werden, auch wenn sie unter dem Freibetrag liegen. Es ist wichtig, alle Transaktionen und Gewinne genau zu dokumentieren, um sie korrekt in der Steuererklärung anzugeben. **
Ähnliche Suchbegriffe für Enfant
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kimono taekwondo enfant Kwon StarfighterDobok Taekwondo StarfighterErprobter Dobok in erstklassiger Qualität. Erhältlich in verschiedenen Varianten. Jacke mit langem, lockerem Schnitt. Lange, locker sitzende Hose mit elastischem Bund. Aus leichtem, weichem Material, 55 % Baumwolle und 45 % Polyester mit Diamantstruktur.Logos: KWON an verschiedenen Stellen eingewebtSchnitt:Jacke: langer Schnitt - lange ÄrmelHose: langes, weites BeinMaterial: 55 % Baumwolle / 45 % PolyesterFarbe: weiß mit weißem AufschlagGewicht: ca. 7,5 oz / m2Größen: 110-190 cm34,43 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Kimono taekwondo enfant Kwon StarfighterDobok Taekwondo StarfighterErprobter Dobok in erstklassiger Qualität. Erhältlich in verschiedenen Varianten. Jacke mit langem, lockerem Schnitt. Lange, locker sitzende Hose mit elastischem Bund. Aus leichtem, weichem Material, 55 % Baumwolle und 45 % Polyester mit Diamantstruktur.Logos: KWON an verschiedenen Stellen eingewebtSchnitt:Jacke: langer Schnitt - lange ÄrmelHose: langes, weites BeinMaterial: 55 % Baumwolle / 45 % PolyesterFarbe: weiß mit weißem AufschlagGewicht: ca. 7,5 oz / m2Größen: 110-190 cm34,43 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Gewinne aus Aktien versteuert werden?
Wann müssen Gewinne aus Aktien versteuert werden? **
-
Wie werden Aktien besteuert, wenn keine Gewinne erzielt werden?
Wenn keine Gewinne mit Aktien erzielt werden, gibt es in der Regel keine Steuern zu zahlen. Allerdings können bestimmte Transaktionskosten wie Maklergebühren steuerlich absetzbar sein. Zudem können Verluste aus dem Verkauf von Aktien mit Gewinnen aus anderen Kapitalanlagen verrechnet werden, um eventuelle Steuern zu reduzieren. **
-
Was sind die möglichen Risiken bei der Investition in Aktien?
Die möglichen Risiken bei der Investition in Aktien sind Kursverluste, da der Aktienmarkt volatil ist und die Kurse schwanken können. Zudem besteht das Risiko von Unternehmensinsolvenzen, die zu einem Totalverlust führen können. Auch externe Faktoren wie politische Ereignisse oder wirtschaftliche Krisen können sich negativ auf den Aktienmarkt auswirken. **
-
Was sind die potenziellen Risiken bei der Investition in Aktien?
Die potenziellen Risiken bei der Investition in Aktien sind Kursverluste aufgrund von Marktschwankungen, Unternehmensinsolvenzen und wirtschaftlichen Krisen. Zudem können politische Ereignisse, Zinsänderungen und unvorhergesehene Ereignisse die Aktienkurse beeinflussen. Es besteht auch das Risiko von Liquiditätsproblemen, wenn man nicht in der Lage ist, die Aktien zum gewünschten Zeitpunkt zu verkaufen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.