Domain börsenberichte.de kaufen?
Wir ziehen mit dem Projekt
börsenberichte.de um.
Sind Sie am Kauf der Domain
börsenberichte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain börsenberichte.de kaufen?
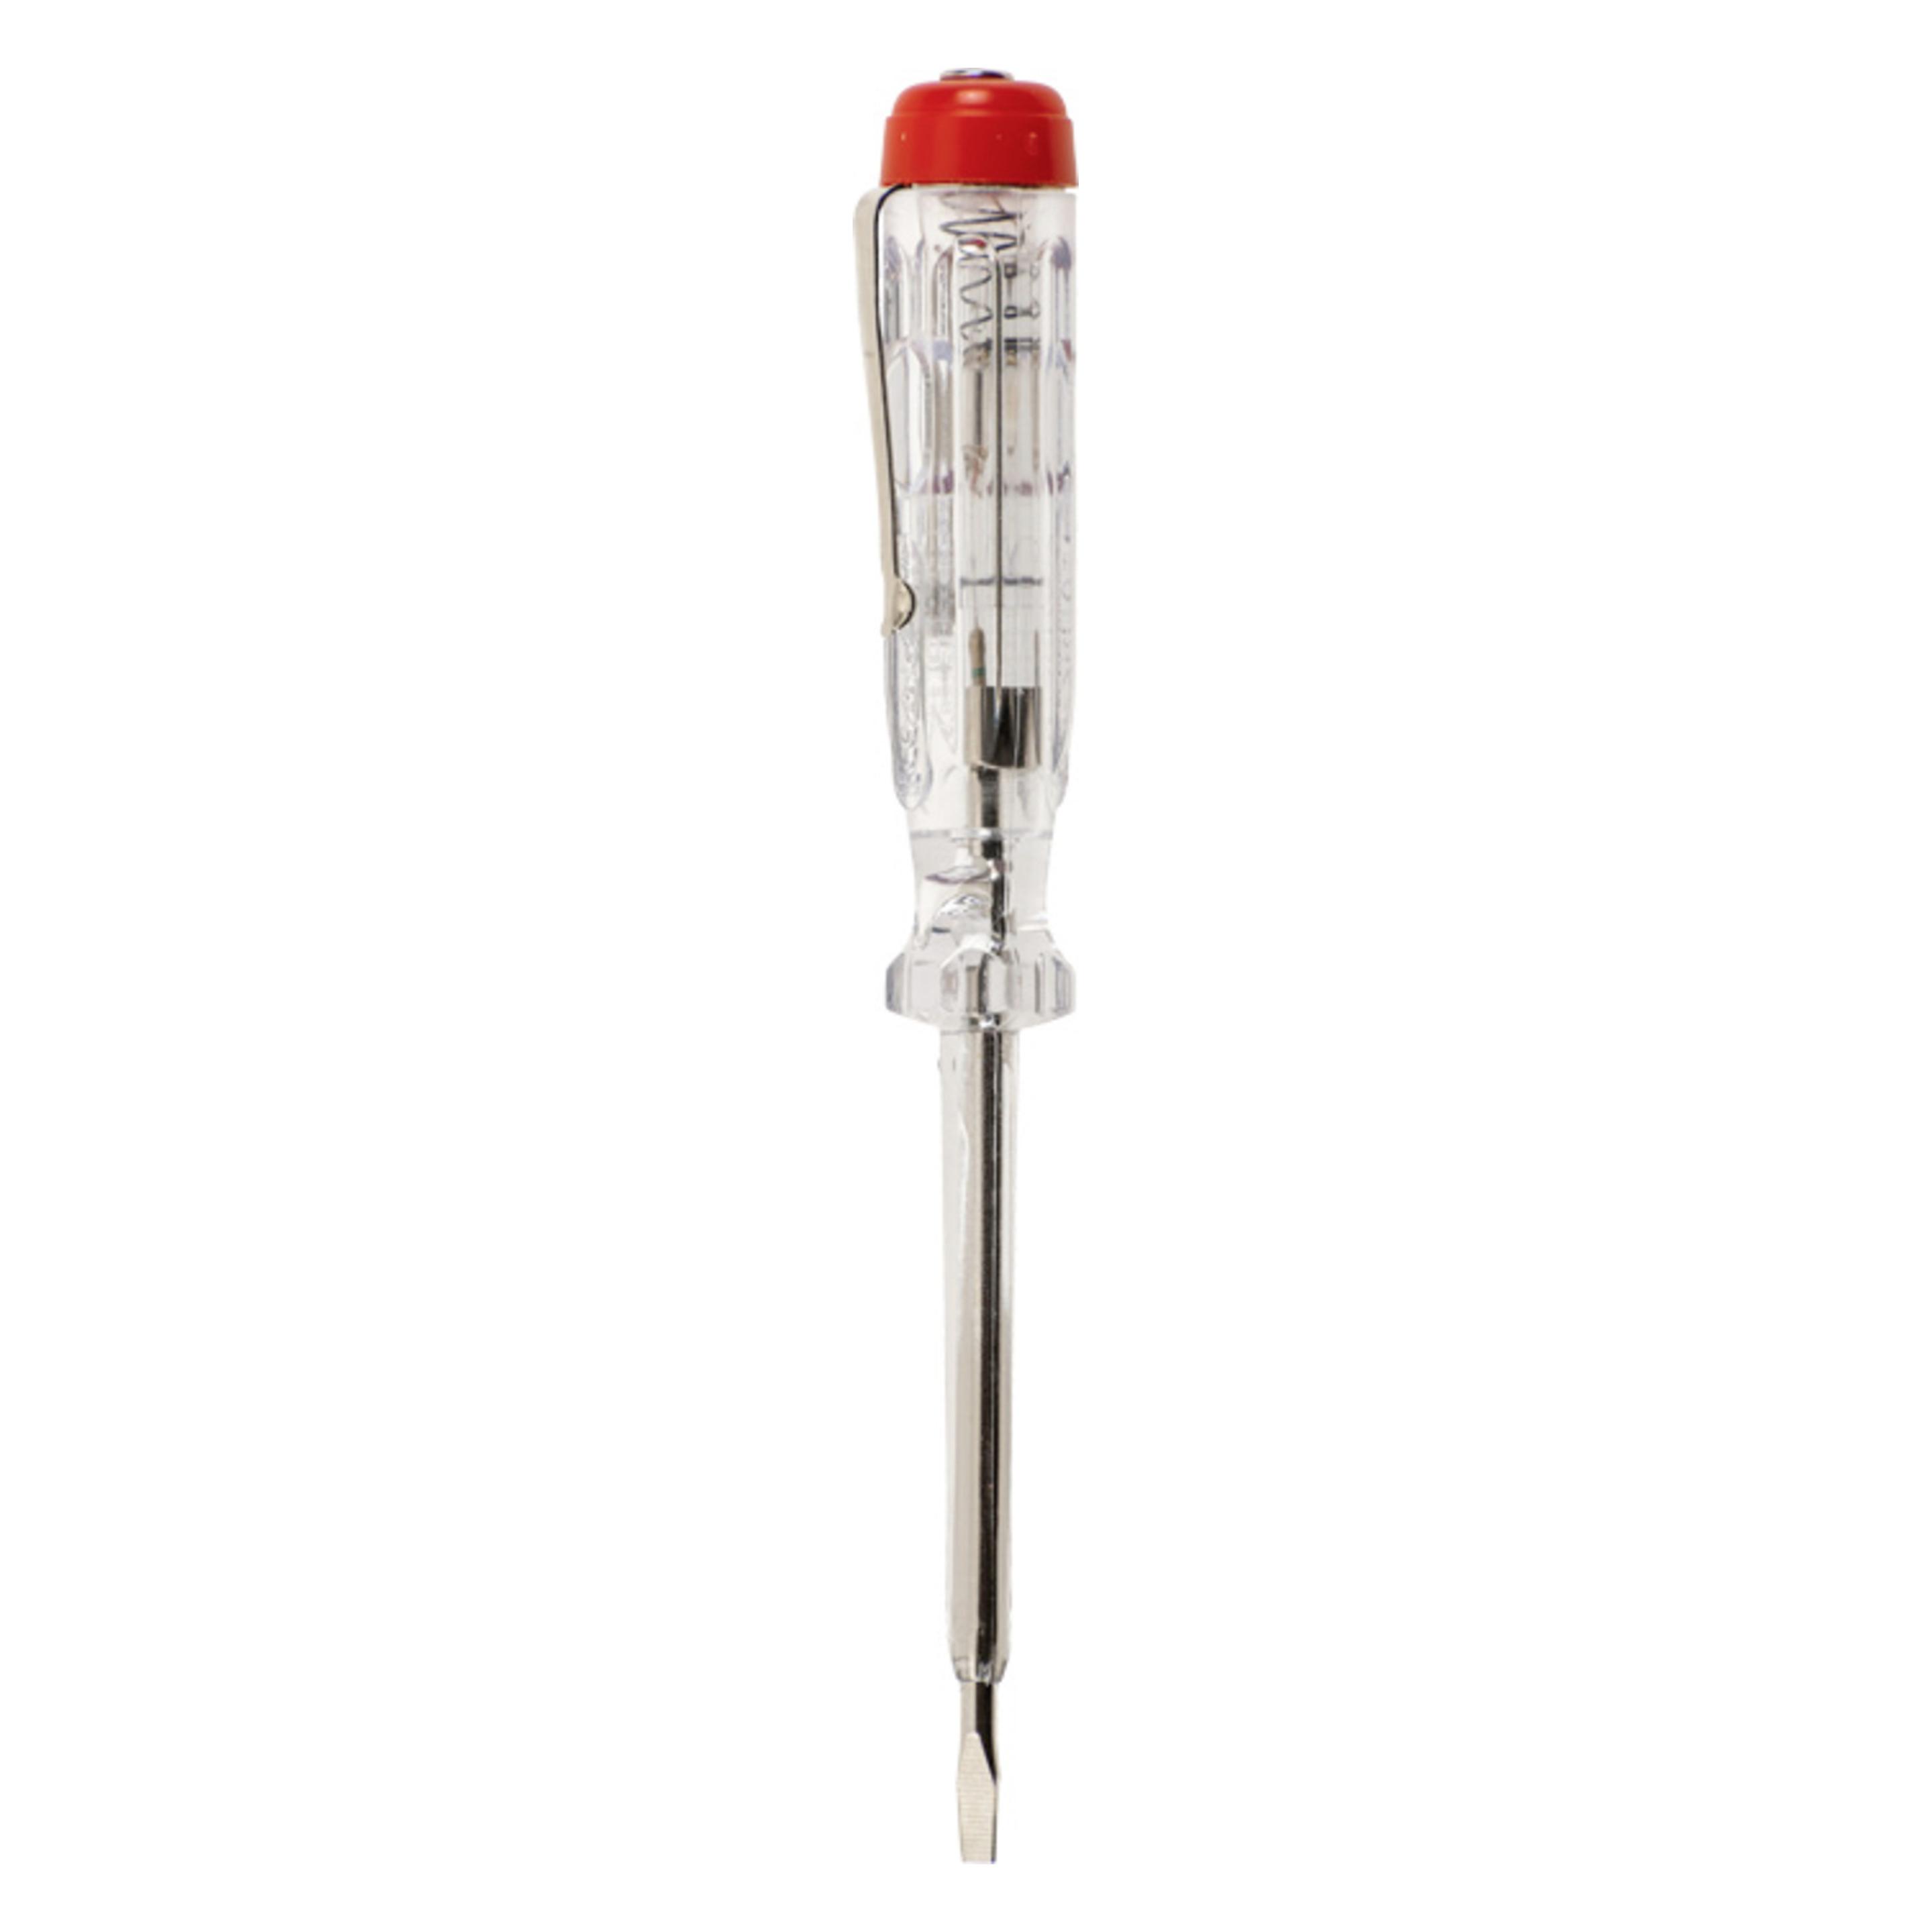
Warum kein einpoliger Spannungsprüfer?
Ein einpoliger Spannungsprüfer kann gefährlich sein, da er nur eine begrenzte Sicherheit bietet. Er kann beispielsweise nicht zwischen neutralen und aktiven Leitungen unterscheiden, was zu falschen Messergebnissen führen kann. Ein zweipoliger Spannungsprüfer hingegen bietet eine zuverlässigere Messung, da er sowohl den aktiven als auch den neutralen Leiter prüft und somit ein sichereres Arbeitsumfeld gewährleistet. Außerdem sind zweipolige Spannungsprüfer in der Regel genauer und vielseitiger einsetzbar, da sie auch für Messungen in unterschiedlichen Spannungsbereichen geeignet sind. Letztendlich ist es wichtig, bei elektrischen Arbeiten stets auf die Sicherheit zu achten und daher einen zweipoligen Spannungsprüfer zu verwenden. **
Wie funktioniert ein einpoliger Spannungsprüfer?
Ein einpoliger Spannungsprüfer funktioniert, indem er die Anwesenheit von Spannung in einem elektrischen System anzeigt. Dies geschieht, indem der Prüfer an eine potenziell spannungsführende Leitung angeschlossen wird. Wenn Spannung vorhanden ist, leuchtet eine LED-Anzeige oder ein akustisches Signal wird ausgelöst. Der einpolige Spannungsprüfer ist so konzipiert, dass er nur eine Seite des Stromkreises überprüft, wodurch er nicht so zuverlässig ist wie ein zweipoliger Spannungsprüfer. Es ist wichtig, den einpoligen Spannungsprüfer korrekt zu verwenden und zu verstehen, dass er nur eine grobe Anzeige der Spannung liefert. **
Ähnliche Suchbegriffe für Einpoliger
Top-Angebote
Produkte zum Begriff Einpoliger:
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann ein einpoliger Leitungsschutzschalter auch einpolig betrieben werden?
Ja, ein einpoliger Leitungsschutzschalter kann auch einpolig betrieben werden. Das bedeutet, dass nur eine Phase geschaltet wird und der Neutralleiter nicht unterbrochen wird. Dies kann zum Beispiel in bestimmten Installationen erforderlich sein, bei denen der Neutralleiter nicht geschaltet werden darf. **
-
Kann ein einpoliger Schalter DC-Plus oder Minus schalten?
Ja, ein einpoliger Schalter kann sowohl den DC-Plus- als auch den DC-Minus-Pfad schalten. Der Schalter unterbricht den Stromfluss in beiden Fällen, wenn er in der offenen Position ist, und ermöglicht den Stromfluss, wenn er in der geschlossenen Position ist. **
-
Reicht ein einpoliger Schalter für den Anschluss eines Ein-/Ausschalters für einen Herd oder muss ich einen dreipoligen Schalter anschließen?
Für den Anschluss eines Ein-/Ausschalters für einen Herd wird in der Regel ein dreipoliger Schalter benötigt. Dies liegt daran, dass ein Herd in der Regel mit einer dreiphasigen Stromversorgung betrieben wird, die drei Leiter erfordert. Ein einpoliger Schalter würde nicht ausreichen, um den Herd sicher ein- und auszuschalten. Es ist wichtig, die örtlichen Vorschriften und Normen zu beachten und gegebenenfalls einen Fachmann zu konsultieren. **
-
Wie werden Gewinne aus Aktien versteuert?
Gewinne aus Aktien werden in der Regel als Kapitalerträge besteuert. In Deutschland beträgt die Abgeltungssteuer auf Kapitalerträge, zu denen auch Gewinne aus Aktien zählen, 25%. Hinzu kommen noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge, wie zum Beispiel den Sparerpauschbetrag, bis zu dem Kapitalerträge steuerfrei sind. Gewinne aus Aktien müssen in der Steuererklärung angegeben werden, auch wenn sie unter dem Freibetrag liegen. Es ist wichtig, alle Transaktionen und Gewinne genau zu dokumentieren, um sie korrekt in der Steuererklärung anzugeben. **

Wann müssen Gewinne aus Aktien versteuert werden?
Wann müssen Gewinne aus Aktien versteuert werden? **
Wie werden Aktien besteuert, wenn keine Gewinne erzielt werden?
Wenn keine Gewinne mit Aktien erzielt werden, gibt es in der Regel keine Steuern zu zahlen. Allerdings können bestimmte Transaktionskosten wie Maklergebühren steuerlich absetzbar sein. Zudem können Verluste aus dem Verkauf von Aktien mit Gewinnen aus anderen Kapitalanlagen verrechnet werden, um eventuelle Steuern zu reduzieren. **
Top-Angebote
Produkte zum Begriff Einpoliger:
-
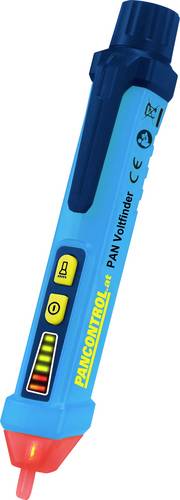
Kopp Einpoliger SpannungsprüferPAN Voltfinder, Spannungsdetektor, detektiert berührungslos spannungsführende Leitungen von 12-1000V, optische und akustische Signalisierung in 3 Stufen, LED-Taschenlampe, 2x1,5V Batterien (AAA) im Lieferumfang enthalten18,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum kein einpoliger Spannungsprüfer?
Ein einpoliger Spannungsprüfer kann gefährlich sein, da er nur eine begrenzte Sicherheit bietet. Er kann beispielsweise nicht zwischen neutralen und aktiven Leitungen unterscheiden, was zu falschen Messergebnissen führen kann. Ein zweipoliger Spannungsprüfer hingegen bietet eine zuverlässigere Messung, da er sowohl den aktiven als auch den neutralen Leiter prüft und somit ein sichereres Arbeitsumfeld gewährleistet. Außerdem sind zweipolige Spannungsprüfer in der Regel genauer und vielseitiger einsetzbar, da sie auch für Messungen in unterschiedlichen Spannungsbereichen geeignet sind. Letztendlich ist es wichtig, bei elektrischen Arbeiten stets auf die Sicherheit zu achten und daher einen zweipoligen Spannungsprüfer zu verwenden. **
-
Wie funktioniert ein einpoliger Spannungsprüfer?
Ein einpoliger Spannungsprüfer funktioniert, indem er die Anwesenheit von Spannung in einem elektrischen System anzeigt. Dies geschieht, indem der Prüfer an eine potenziell spannungsführende Leitung angeschlossen wird. Wenn Spannung vorhanden ist, leuchtet eine LED-Anzeige oder ein akustisches Signal wird ausgelöst. Der einpolige Spannungsprüfer ist so konzipiert, dass er nur eine Seite des Stromkreises überprüft, wodurch er nicht so zuverlässig ist wie ein zweipoliger Spannungsprüfer. Es ist wichtig, den einpoligen Spannungsprüfer korrekt zu verwenden und zu verstehen, dass er nur eine grobe Anzeige der Spannung liefert. **
-
Kann ein einpoliger Leitungsschutzschalter auch einpolig betrieben werden?
Ja, ein einpoliger Leitungsschutzschalter kann auch einpolig betrieben werden. Das bedeutet, dass nur eine Phase geschaltet wird und der Neutralleiter nicht unterbrochen wird. Dies kann zum Beispiel in bestimmten Installationen erforderlich sein, bei denen der Neutralleiter nicht geschaltet werden darf. **
-
Kann ein einpoliger Schalter DC-Plus oder Minus schalten?
Ja, ein einpoliger Schalter kann sowohl den DC-Plus- als auch den DC-Minus-Pfad schalten. Der Schalter unterbricht den Stromfluss in beiden Fällen, wenn er in der offenen Position ist, und ermöglicht den Stromfluss, wenn er in der geschlossenen Position ist. **
Ähnliche Suchbegriffe für Einpoliger
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reicht ein einpoliger Schalter für den Anschluss eines Ein-/Ausschalters für einen Herd oder muss ich einen dreipoligen Schalter anschließen?
Für den Anschluss eines Ein-/Ausschalters für einen Herd wird in der Regel ein dreipoliger Schalter benötigt. Dies liegt daran, dass ein Herd in der Regel mit einer dreiphasigen Stromversorgung betrieben wird, die drei Leiter erfordert. Ein einpoliger Schalter würde nicht ausreichen, um den Herd sicher ein- und auszuschalten. Es ist wichtig, die örtlichen Vorschriften und Normen zu beachten und gegebenenfalls einen Fachmann zu konsultieren. **
-
Wie werden Gewinne aus Aktien versteuert?
Gewinne aus Aktien werden in der Regel als Kapitalerträge besteuert. In Deutschland beträgt die Abgeltungssteuer auf Kapitalerträge, zu denen auch Gewinne aus Aktien zählen, 25%. Hinzu kommen noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge, wie zum Beispiel den Sparerpauschbetrag, bis zu dem Kapitalerträge steuerfrei sind. Gewinne aus Aktien müssen in der Steuererklärung angegeben werden, auch wenn sie unter dem Freibetrag liegen. Es ist wichtig, alle Transaktionen und Gewinne genau zu dokumentieren, um sie korrekt in der Steuererklärung anzugeben. **
-
Wann müssen Gewinne aus Aktien versteuert werden?
Wann müssen Gewinne aus Aktien versteuert werden? **
-
Wie werden Aktien besteuert, wenn keine Gewinne erzielt werden?
Wenn keine Gewinne mit Aktien erzielt werden, gibt es in der Regel keine Steuern zu zahlen. Allerdings können bestimmte Transaktionskosten wie Maklergebühren steuerlich absetzbar sein. Zudem können Verluste aus dem Verkauf von Aktien mit Gewinnen aus anderen Kapitalanlagen verrechnet werden, um eventuelle Steuern zu reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.