Domain börsenberichte.de kaufen?
Wir ziehen mit dem Projekt
börsenberichte.de um.
Sind Sie am Kauf der Domain
börsenberichte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain börsenberichte.de kaufen?
Was macht die UEFA?
Die UEFA, die Union der Europäischen Fußballverbände, ist verantwortlich für die Organisation und Verwaltung des Fußballsports in Europa. Sie organisiert Wettbewerbe wie die UEFA Champions League, die UEFA Europa League und die UEFA Europameisterschaft. Die UEFA setzt sich auch für die Förderung und Entwicklung des Fußballsports auf allen Ebenen ein, von der Basis bis hin zum Profibereich. Zudem kümmert sie sich um die Einhaltung von Regeln und Vorschriften im europäischen Fußball und arbeitet eng mit nationalen Fußballverbänden zusammen, um die Integrität und Fairness des Sports zu gewährleisten. **
Wer finanziert die UEFA?
Die UEFA finanziert sich hauptsächlich durch die Einnahmen aus den Vermarktungsrechten für ihre Wettbewerbe, wie zum Beispiel die Champions League und die Europameisterschaft. Dazu gehören unter anderem die TV-Rechte, Sponsoring-Verträge und Ticketverkäufe. Die UEFA erhält auch finanzielle Unterstützung von der FIFA und von den nationalen Fußballverbänden. **
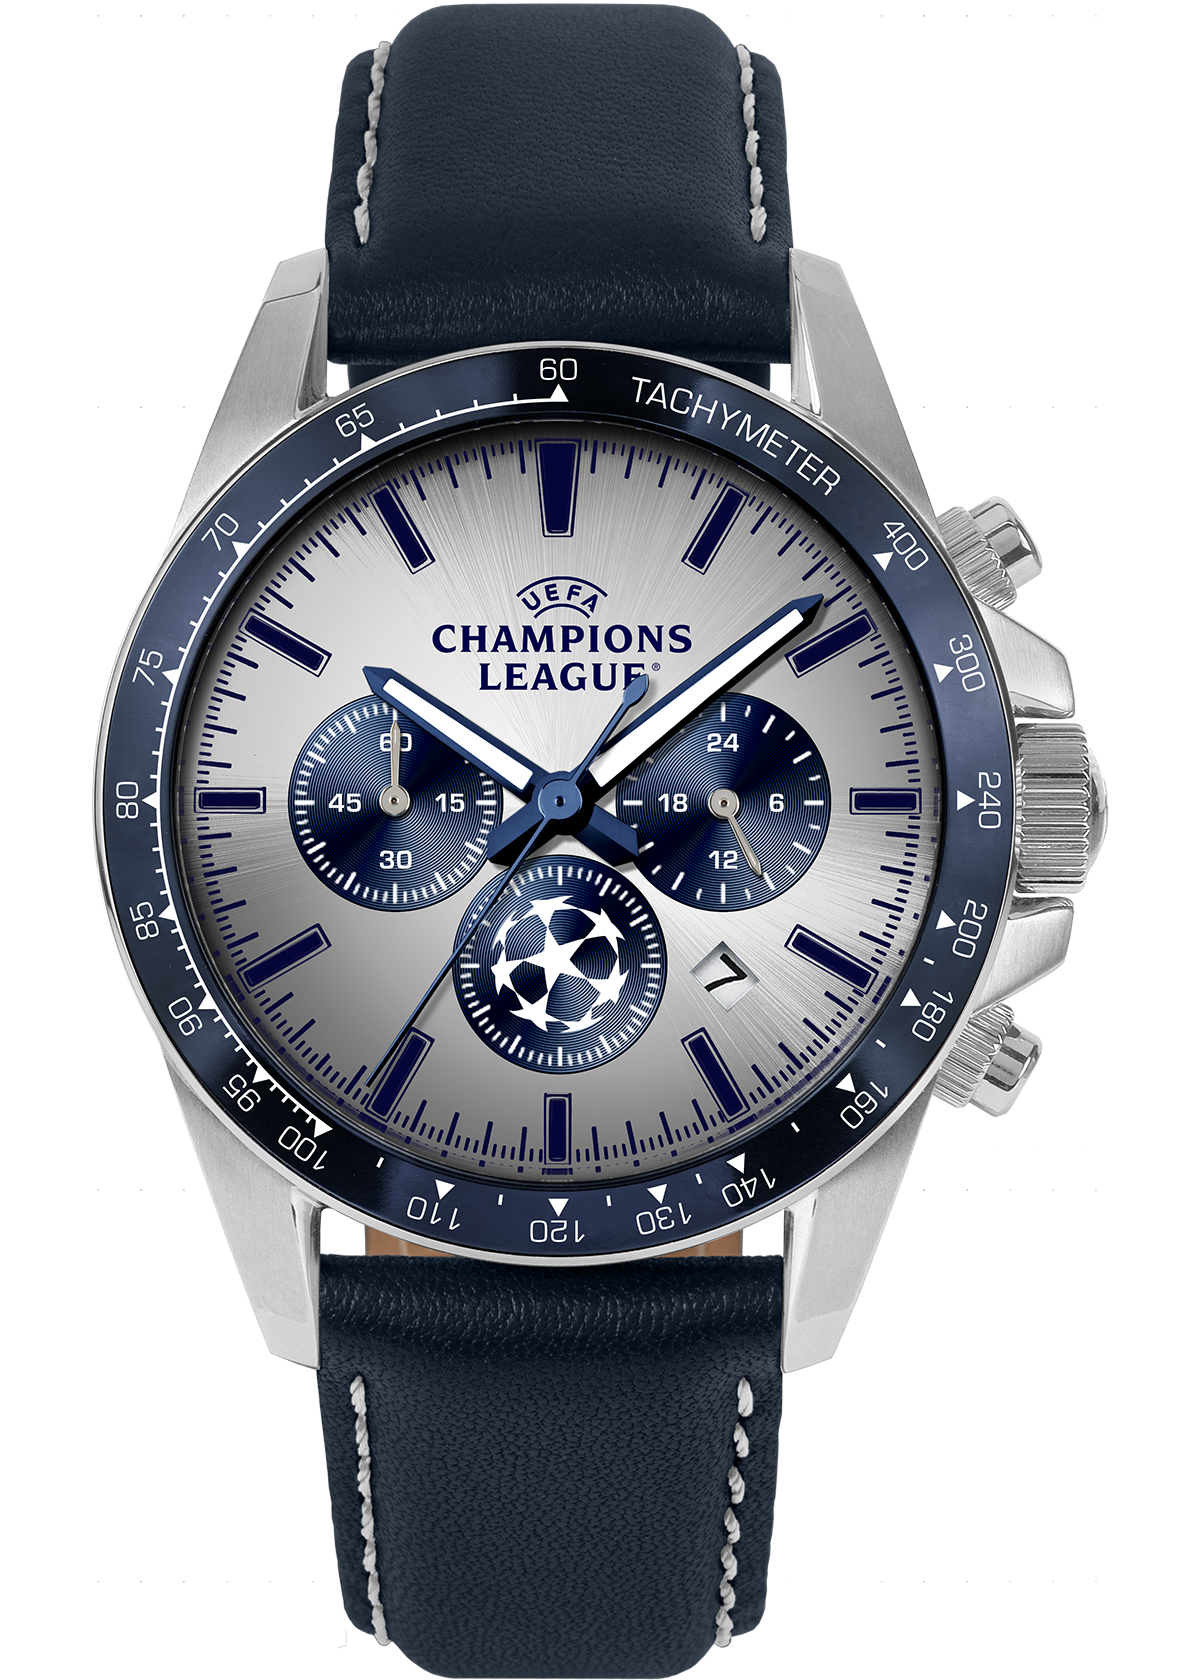
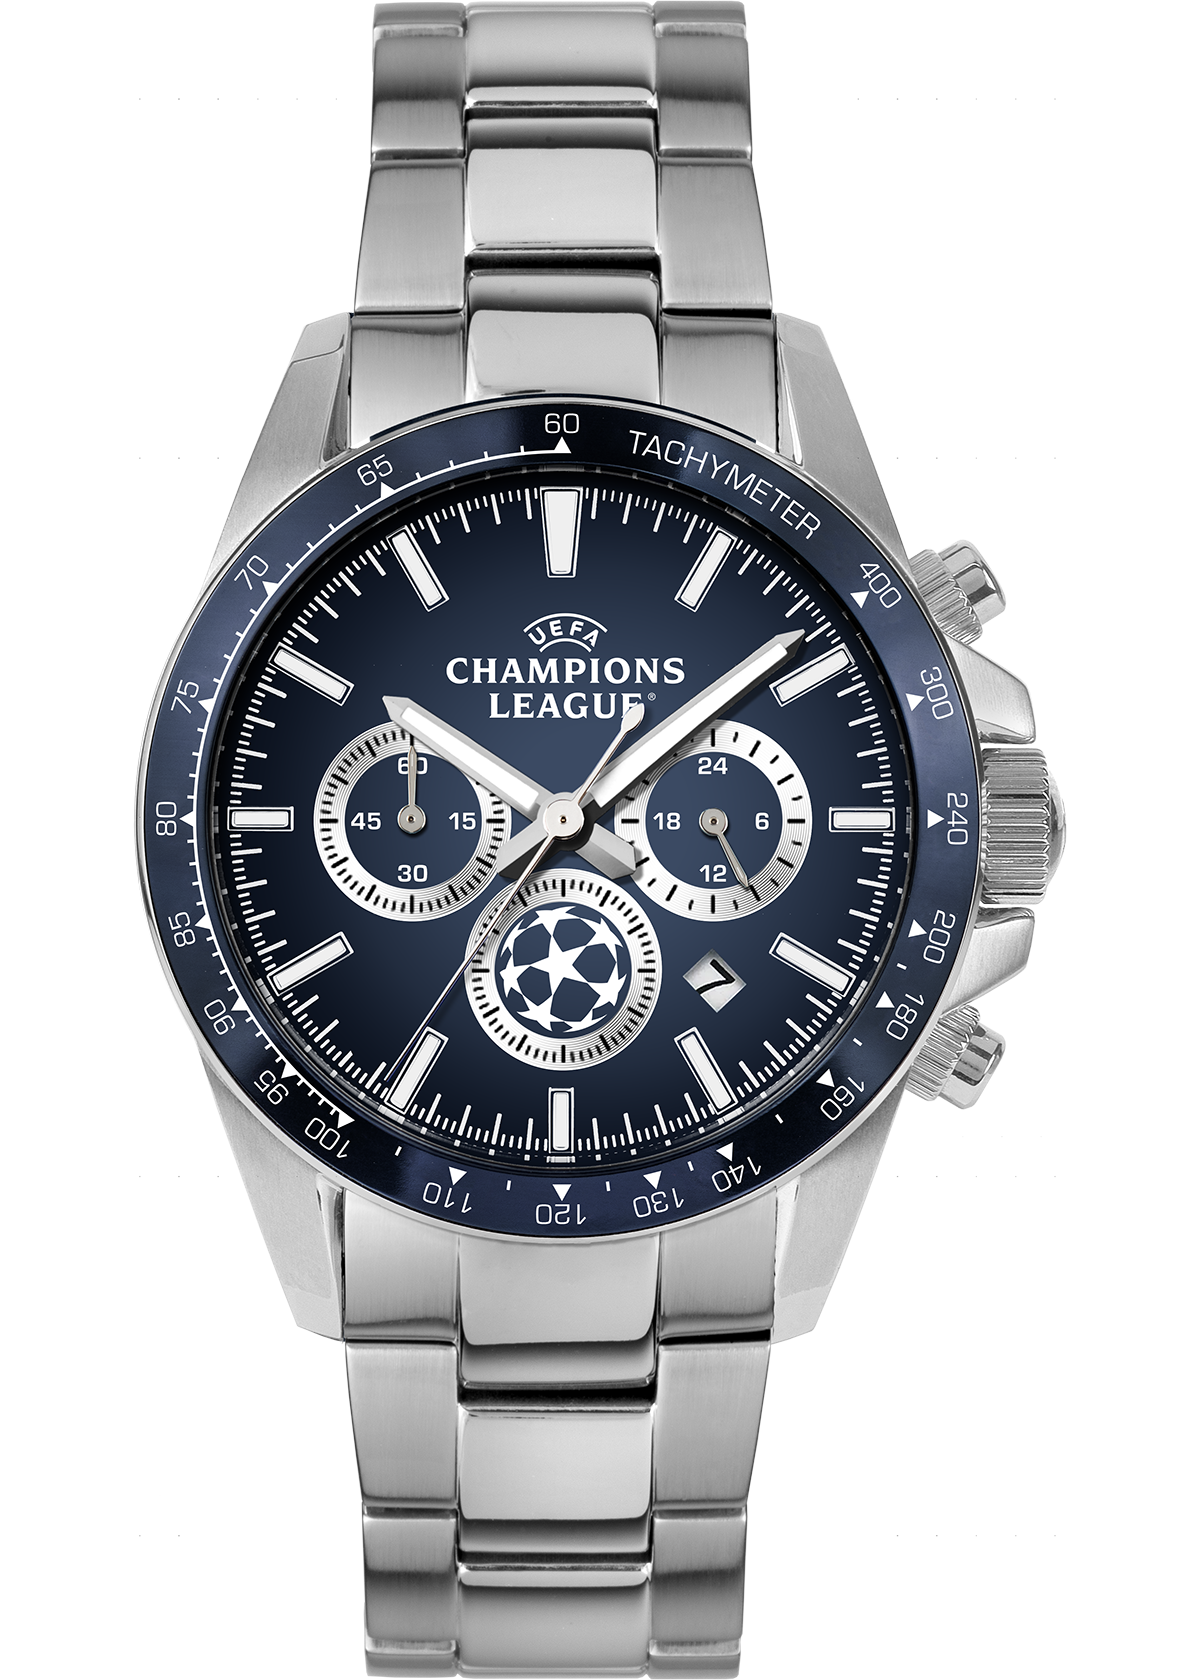
Ähnliche Suchbegriffe für UEFA
Top-Angebote
Produkte zum Begriff UEFA:
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
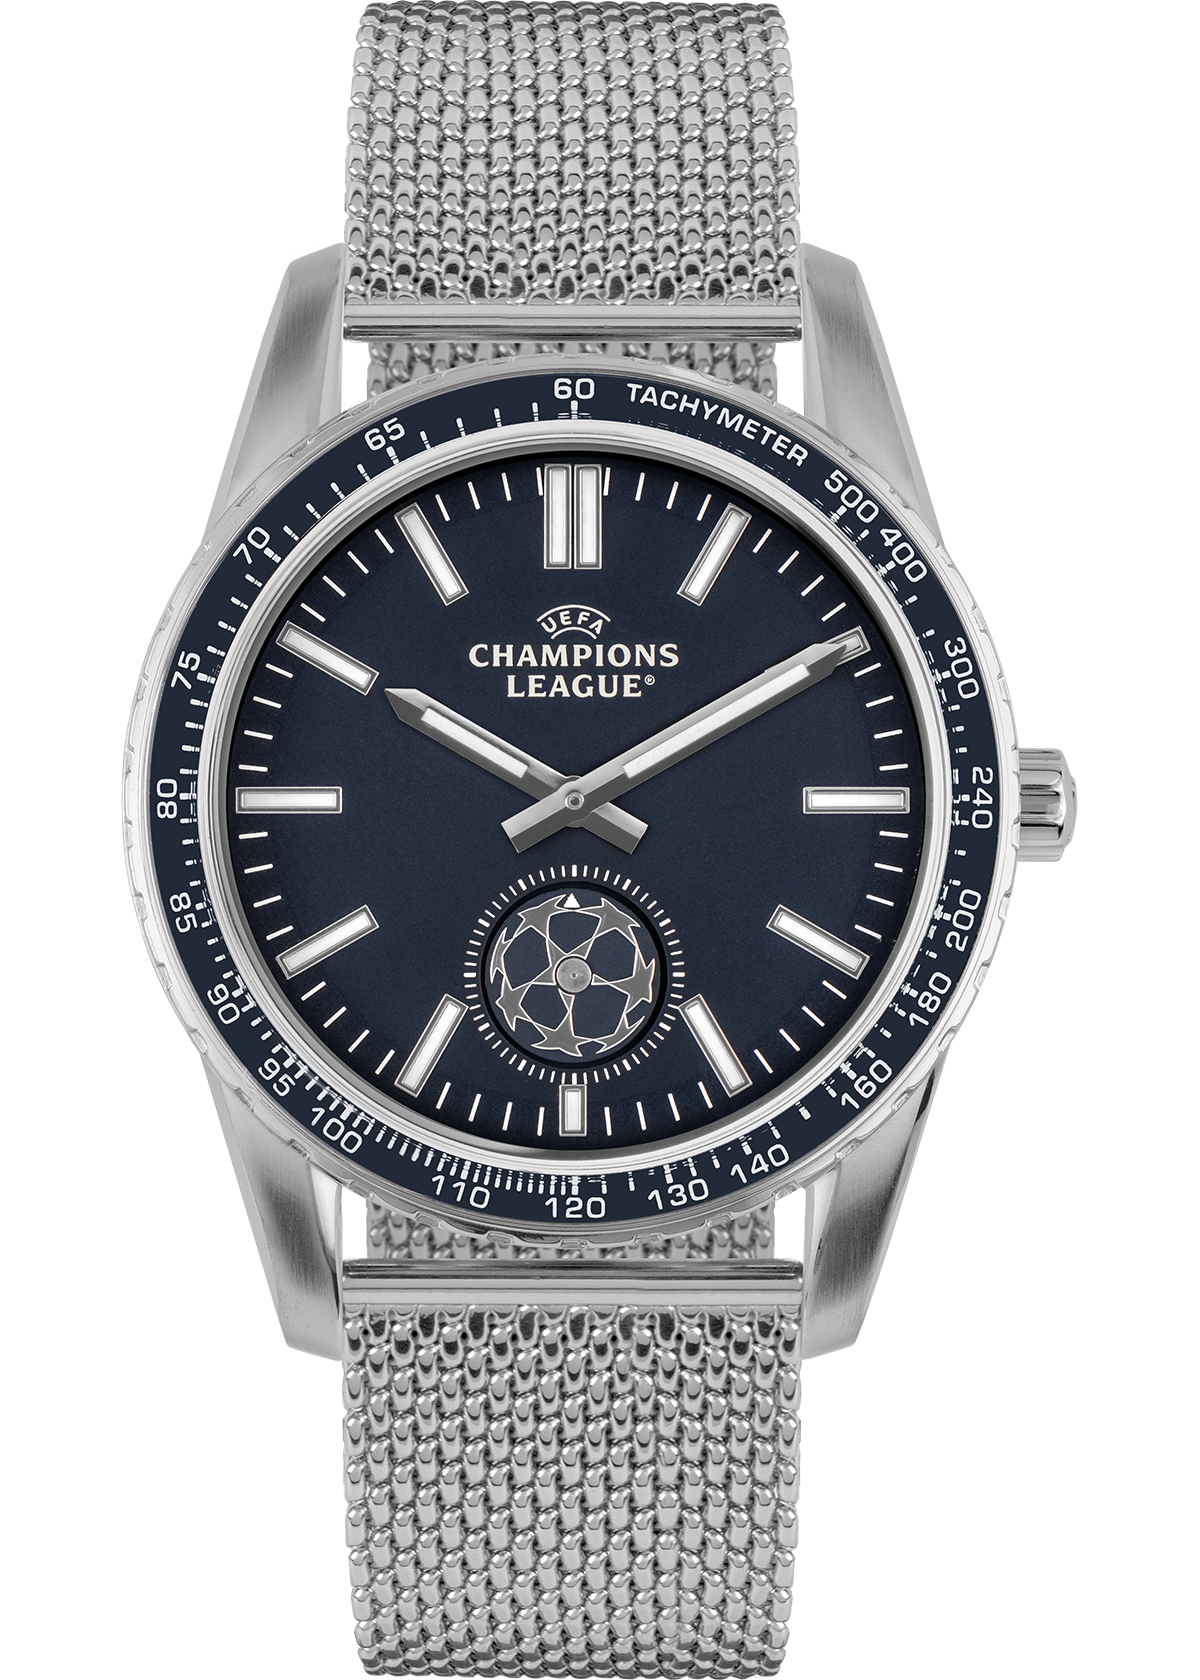
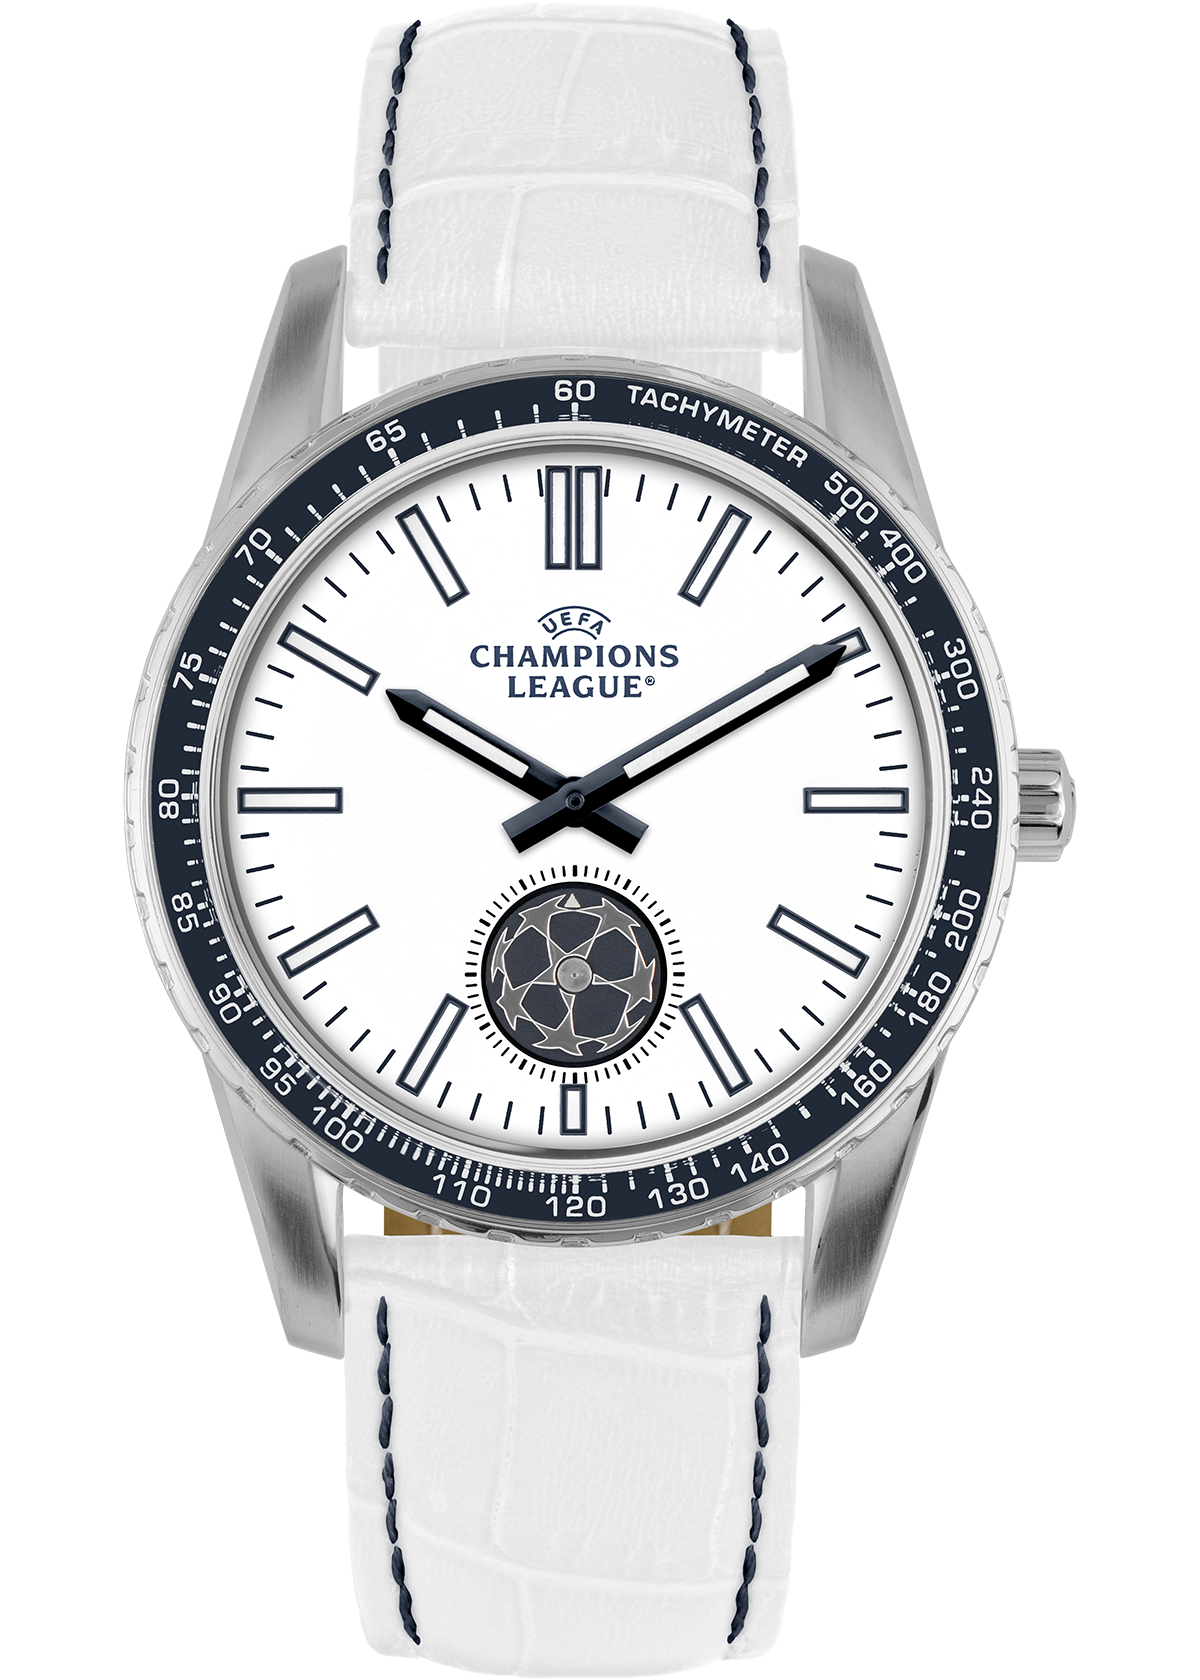


-
Wieso werden die UEFA Europa League und die UEFA Conference League so geringgeschätzt?
Die UEFA Europa League und die UEFA Conference League werden von einigen Fußballfans möglicherweise als weniger prestigeträchtig angesehen, da sie nicht das gleiche Maß an internationaler Aufmerksamkeit und Teilnahme wie die UEFA Champions League erhalten. Zudem nehmen in diesen Wettbewerben oft Teams teil, die in ihren nationalen Ligen nicht so erfolgreich sind, was zu einer geringeren Wahrnehmung führen kann. Dennoch sind beide Wettbewerbe hochkarätige Turniere, bei denen talentierte Mannschaften aus ganz Europa gegeneinander antreten. **
-
Was bedeutet UEFA EM 2020TM?
UEFA EM 2020TM steht für die UEFA Europameisterschaft 2020, die von der Union of European Football Associations (UEFA) organisiert wird. Das "TM" steht für "Trademark" und zeigt an, dass der Begriff als Markenzeichen geschützt ist. **
-
Hat die UEFA richtig entschieden?
Als KI habe ich keine Meinung, aber die Frage, ob die UEFA richtig entschieden hat, ist subjektiv und hängt von den individuellen Ansichten und Perspektiven ab. Einige könnten argumentieren, dass die Entscheidungen der UEFA fair und gerecht waren, während andere möglicherweise anderer Meinung sind und die Entscheidungen kritisieren. **
-
Gehört die UEFA zur FIFA?
Nein, die UEFA (Union of European Football Associations) ist der europäische Fußballverband und gehört nicht zur FIFA (Fédération Internationale de Football Association), dem internationalen Fußballverband. Die UEFA ist für die Organisation und Durchführung von Fußballwettbewerben in Europa zuständig, während die FIFA weltweit agiert. **

Ist ein Sieg des UEFA Super Cups höherwertiger als ein Sieg der UEFA Champions League?
Nein, ein Sieg in der UEFA Champions League gilt als höherwertig, da es der prestigeträchtigste Vereinswettbewerb im europäischen Fußball ist. Der UEFA Super Cup ist ein Spiel zwischen dem Gewinner der Champions League und dem Gewinner der UEFA Europa League und hat weniger Bedeutung. **
Wann ist die UEFA Cup Auslosung?
Die UEFA Cup Auslosung findet normalerweise nach Abschluss der Gruppenphase statt. Während dieser Auslosung werden die Paarungen für die nächste Runde des Wettbewerbs bestimmt. Die genauen Termine für die Auslosungen können je nach Saison variieren, daher ist es ratsam, die offizielle UEFA-Website oder andere zuverlässige Quellen zu konsultieren, um die genauen Termine zu erfahren. Die Auslosung ist ein spannender Moment für Fans und Teams, da sie die Möglichkeit haben, ihre zukünftigen Gegner zu erfahren und sich auf die kommenden Spiele vorzubereiten. Es ist ein wichtiger Schritt auf dem Weg zum Finale des UEFA Cups. **
Top-Angebote
Produkte zum Begriff UEFA:
-
Was macht die UEFA?
Die UEFA, die Union der Europäischen Fußballverbände, ist verantwortlich für die Organisation und Verwaltung des Fußballsports in Europa. Sie organisiert Wettbewerbe wie die UEFA Champions League, die UEFA Europa League und die UEFA Europameisterschaft. Die UEFA setzt sich auch für die Förderung und Entwicklung des Fußballsports auf allen Ebenen ein, von der Basis bis hin zum Profibereich. Zudem kümmert sie sich um die Einhaltung von Regeln und Vorschriften im europäischen Fußball und arbeitet eng mit nationalen Fußballverbänden zusammen, um die Integrität und Fairness des Sports zu gewährleisten. **
-
Wer finanziert die UEFA?
Die UEFA finanziert sich hauptsächlich durch die Einnahmen aus den Vermarktungsrechten für ihre Wettbewerbe, wie zum Beispiel die Champions League und die Europameisterschaft. Dazu gehören unter anderem die TV-Rechte, Sponsoring-Verträge und Ticketverkäufe. Die UEFA erhält auch finanzielle Unterstützung von der FIFA und von den nationalen Fußballverbänden. **
-
Wieso werden die UEFA Europa League und die UEFA Conference League so geringgeschätzt?
Die UEFA Europa League und die UEFA Conference League werden von einigen Fußballfans möglicherweise als weniger prestigeträchtig angesehen, da sie nicht das gleiche Maß an internationaler Aufmerksamkeit und Teilnahme wie die UEFA Champions League erhalten. Zudem nehmen in diesen Wettbewerben oft Teams teil, die in ihren nationalen Ligen nicht so erfolgreich sind, was zu einer geringeren Wahrnehmung führen kann. Dennoch sind beide Wettbewerbe hochkarätige Turniere, bei denen talentierte Mannschaften aus ganz Europa gegeneinander antreten. **
-
Was bedeutet UEFA EM 2020TM?
UEFA EM 2020TM steht für die UEFA Europameisterschaft 2020, die von der Union of European Football Associations (UEFA) organisiert wird. Das "TM" steht für "Trademark" und zeigt an, dass der Begriff als Markenzeichen geschützt ist. **
Ähnliche Suchbegriffe für UEFA
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat die UEFA richtig entschieden?
Als KI habe ich keine Meinung, aber die Frage, ob die UEFA richtig entschieden hat, ist subjektiv und hängt von den individuellen Ansichten und Perspektiven ab. Einige könnten argumentieren, dass die Entscheidungen der UEFA fair und gerecht waren, während andere möglicherweise anderer Meinung sind und die Entscheidungen kritisieren. **
-
Gehört die UEFA zur FIFA?
Nein, die UEFA (Union of European Football Associations) ist der europäische Fußballverband und gehört nicht zur FIFA (Fédération Internationale de Football Association), dem internationalen Fußballverband. Die UEFA ist für die Organisation und Durchführung von Fußballwettbewerben in Europa zuständig, während die FIFA weltweit agiert. **
-
Ist ein Sieg des UEFA Super Cups höherwertiger als ein Sieg der UEFA Champions League?
Nein, ein Sieg in der UEFA Champions League gilt als höherwertig, da es der prestigeträchtigste Vereinswettbewerb im europäischen Fußball ist. Der UEFA Super Cup ist ein Spiel zwischen dem Gewinner der Champions League und dem Gewinner der UEFA Europa League und hat weniger Bedeutung. **
-
Wann ist die UEFA Cup Auslosung?
Die UEFA Cup Auslosung findet normalerweise nach Abschluss der Gruppenphase statt. Während dieser Auslosung werden die Paarungen für die nächste Runde des Wettbewerbs bestimmt. Die genauen Termine für die Auslosungen können je nach Saison variieren, daher ist es ratsam, die offizielle UEFA-Website oder andere zuverlässige Quellen zu konsultieren, um die genauen Termine zu erfahren. Die Auslosung ist ein spannender Moment für Fans und Teams, da sie die Möglichkeit haben, ihre zukünftigen Gegner zu erfahren und sich auf die kommenden Spiele vorzubereiten. Es ist ein wichtiger Schritt auf dem Weg zum Finale des UEFA Cups. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.