Domain börsenberichte.de kaufen?
Wir ziehen mit dem Projekt
börsenberichte.de um.
Sind Sie am Kauf der Domain
börsenberichte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain börsenberichte.de kaufen?
Wie werden Gewinne aus Aktien versteuert?
Gewinne aus Aktien werden in der Regel als Kapitalerträge besteuert. In Deutschland beträgt die Abgeltungssteuer auf Kapitalerträge, zu denen auch Gewinne aus Aktien zählen, 25%. Hinzu kommen noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge, wie zum Beispiel den Sparerpauschbetrag, bis zu dem Kapitalerträge steuerfrei sind. Gewinne aus Aktien müssen in der Steuererklärung angegeben werden, auch wenn sie unter dem Freibetrag liegen. Es ist wichtig, alle Transaktionen und Gewinne genau zu dokumentieren, um sie korrekt in der Steuererklärung anzugeben. **
Wann müssen Gewinne aus Aktien versteuert werden?
Wann müssen Gewinne aus Aktien versteuert werden? **

Ähnliche Suchbegriffe für Handy
Top-Angebote
Produkte zum Begriff Handy:
-
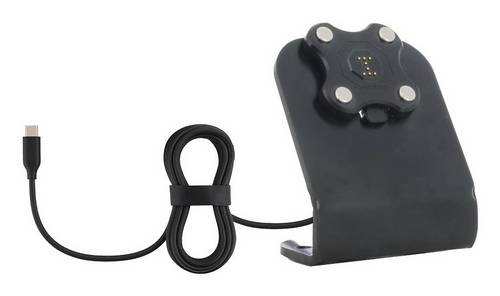
Mobilis Handy Dockingstation Schwarz Passend für Handy-Modell: UniversellMobilis Energia Ladestation Kompakt und professionell, wurde sie entwickelt, um eine schnelle, zuverlässige und flexible Ladelösung in allen Arbeitsumgebungen zu bieten. Kompatibel nur mit Geräten, die mit einem ENERGIA-Magnet-Dongle ausgestattet sind.71,16 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
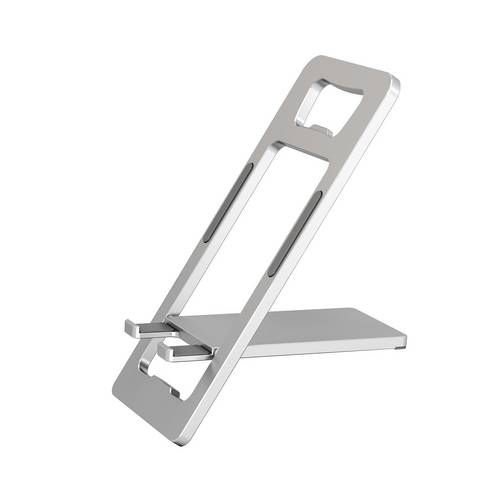
4Smarts Handy Ständer Silber Passend für Handy-Modell: UniversellWarum sich entscheiden, wenn beides geht? Dieses Zubehör vereint Smartphone-Ständer und Flaschenöffner in einem durchdachten Design. Ideal für Schreibtisch, Pause oder Feierabend - mit echtem Mehrwert im Alltag, ganz ohne unnötige Extras. Dank seines schlanken Formats passt der Ständer mühelos in Hosen- oder Jackentasche. Ob unterwegs, im Büro oder zu Hause - er ist sofort einsatzbereit, ohne aufzutragen oder Platz zu verschwenden. Videos, Video-Calls oder Social Media lassen sich bequem im Hoch- oder Querformat nutzen. Der stabile Stand sorgt für entspanntes Sehen - am Schreibtisch, auf dem Tisch oder unterwegs. Das Gehäuse aus Aluminium sorgt für einen sicheren Stand und eine hochwertige Haptik. Robust verarbeitet, ausgelegt für den täglichen Einsatz - ein Accessoire, auf das man sich langfristig verlassen kann.8,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist das Handy ein Handy?
Ja, das Handy ist ein Mobiltelefon, das zum Telefonieren, Texten und für andere Kommunikationszwecke verwendet wird. Es ermöglicht auch den Zugriff auf das Internet, das Abspielen von Medien und das Ausführen von verschiedenen Apps. **
-
Wie werden Aktien besteuert, wenn keine Gewinne erzielt werden?
Wenn keine Gewinne mit Aktien erzielt werden, gibt es in der Regel keine Steuern zu zahlen. Allerdings können bestimmte Transaktionskosten wie Maklergebühren steuerlich absetzbar sein. Zudem können Verluste aus dem Verkauf von Aktien mit Gewinnen aus anderen Kapitalanlagen verrechnet werden, um eventuelle Steuern zu reduzieren. **
-
Was sind die möglichen Risiken bei der Investition in Aktien?
Die möglichen Risiken bei der Investition in Aktien sind Kursverluste, da der Aktienmarkt volatil ist und die Kurse schwanken können. Zudem besteht das Risiko von Unternehmensinsolvenzen, die zu einem Totalverlust führen können. Auch externe Faktoren wie politische Ereignisse oder wirtschaftliche Krisen können sich negativ auf den Aktienmarkt auswirken. **
-
Was sind die potenziellen Risiken bei der Investition in Aktien?
Die potenziellen Risiken bei der Investition in Aktien sind Kursverluste aufgrund von Marktschwankungen, Unternehmensinsolvenzen und wirtschaftlichen Krisen. Zudem können politische Ereignisse, Zinsänderungen und unvorhergesehene Ereignisse die Aktienkurse beeinflussen. Es besteht auch das Risiko von Liquiditätsproblemen, wenn man nicht in der Lage ist, die Aktien zum gewünschten Zeitpunkt zu verkaufen. **
Was sind die potenziellen Risiken bei der Investition in Aktien?
Die potenziellen Risiken bei der Investition in Aktien sind Kursverluste, Volatilität des Marktes und Insolvenzrisiko von Unternehmen. Es besteht auch das Risiko von politischen und wirtschaftlichen Ereignissen, die den Aktienmarkt beeinflussen können. Es ist wichtig, diversifiziert zu investieren und sich über die Unternehmen, in die man investiert, gründlich zu informieren. **
Was sind die potenziellen Risiken bei der Investition in Aktien?
Die potenziellen Risiken bei der Investition in Aktien sind Kursverluste, da der Aktienmarkt volatil ist. Zudem besteht das Risiko von Insolvenz oder schlechter Performance der Unternehmen, in die investiert wird. Auch externe Faktoren wie politische Ereignisse oder wirtschaftliche Entwicklungen können die Aktienkurse beeinflussen. **
Top-Angebote
Produkte zum Begriff Handy:
-
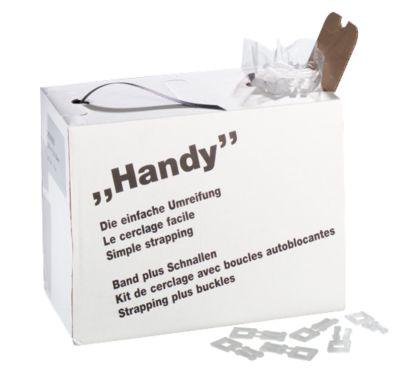
Umreifungssystem HANDYRationelles Umreifen ohne aufwendiges Gerät. Das Umreifungsband kann durch die Verschlussschnallen mehrmals geöffnet und wieder verschlossen werden. In einem praktischen Spenderkarton ist alles schnell zur Hand: 600 Meter Umreifungsband aus 12 mm starkem PP sowie 200 Kunststoff-Verschlussschnallen. * Ideal bei kleinem Bedarf * das Band wird mit den praktischen Verschlussschnallen einfach festgezurrt * kann mühelos wieder von Hand geöffnet werden79,72 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Mobilis Handy Dockingstation Schwarz Passend für Handy-Modell: UniversellMobilis Energia Ladestation Kompakt und professionell, wurde sie entwickelt, um eine schnelle, zuverlässige und flexible Ladelösung in allen Arbeitsumgebungen zu bieten. Kompatibel nur mit Geräten, die mit einem ENERGIA-Magnet-Dongle ausgestattet sind.71,16 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
4Smarts Handy Ständer Silber Passend für Handy-Modell: UniversellWarum sich entscheiden, wenn beides geht? Dieses Zubehör vereint Smartphone-Ständer und Flaschenöffner in einem durchdachten Design. Ideal für Schreibtisch, Pause oder Feierabend - mit echtem Mehrwert im Alltag, ganz ohne unnötige Extras. Dank seines schlanken Formats passt der Ständer mühelos in Hosen- oder Jackentasche. Ob unterwegs, im Büro oder zu Hause - er ist sofort einsatzbereit, ohne aufzutragen oder Platz zu verschwenden. Videos, Video-Calls oder Social Media lassen sich bequem im Hoch- oder Querformat nutzen. Der stabile Stand sorgt für entspanntes Sehen - am Schreibtisch, auf dem Tisch oder unterwegs. Das Gehäuse aus Aluminium sorgt für einen sicheren Stand und eine hochwertige Haptik. Robust verarbeitet, ausgelegt für den täglichen Einsatz - ein Accessoire, auf das man sich langfristig verlassen kann.8,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Gewinne aus Aktien versteuert?
Gewinne aus Aktien werden in der Regel als Kapitalerträge besteuert. In Deutschland beträgt die Abgeltungssteuer auf Kapitalerträge, zu denen auch Gewinne aus Aktien zählen, 25%. Hinzu kommen noch Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge, wie zum Beispiel den Sparerpauschbetrag, bis zu dem Kapitalerträge steuerfrei sind. Gewinne aus Aktien müssen in der Steuererklärung angegeben werden, auch wenn sie unter dem Freibetrag liegen. Es ist wichtig, alle Transaktionen und Gewinne genau zu dokumentieren, um sie korrekt in der Steuererklärung anzugeben. **
-
Wann müssen Gewinne aus Aktien versteuert werden?
Wann müssen Gewinne aus Aktien versteuert werden? **
-
Ist das Handy ein Handy?
Ja, das Handy ist ein Mobiltelefon, das zum Telefonieren, Texten und für andere Kommunikationszwecke verwendet wird. Es ermöglicht auch den Zugriff auf das Internet, das Abspielen von Medien und das Ausführen von verschiedenen Apps. **
-
Wie werden Aktien besteuert, wenn keine Gewinne erzielt werden?
Wenn keine Gewinne mit Aktien erzielt werden, gibt es in der Regel keine Steuern zu zahlen. Allerdings können bestimmte Transaktionskosten wie Maklergebühren steuerlich absetzbar sein. Zudem können Verluste aus dem Verkauf von Aktien mit Gewinnen aus anderen Kapitalanlagen verrechnet werden, um eventuelle Steuern zu reduzieren. **
Ähnliche Suchbegriffe für Handy
-
Baetge, Jörg: BilanzenBilanzen , Im Lehrbuch Bilanzen stellt das bewährte Autorenteam Baetge/Kirsch/Thiele das komplexe Gebiet der externen Rechnungslegung umfassend dar. Zahlreiche Abbildungen und praxisrelevante Beispiele verdeutlichen und veranschaulichen die Bilanzierung im Einzelabschluss nach HGB und IFRS. Das Standardwerk ist in der 17. Auflage gegenüber der Vorauflage aktualisiert und überarbeitet worden. Dabei wurde an dem bewährten Konzept festgehalten, in jedem Kapitel zunächst die Vorschriften des deutschen Handelsgesetzbuches zu erläutern und im Anschluss daran die entsprechenden Regelungen der IFRS darzustellen. Die Inhalte wurden an die aktuellen Entwicklungen in der nationalen und internationalen Standardsetzung angepasst. Bilanzen richtet sich gleichermaßen an Studierende als Lehrbuch wie auch an alle, die sich in der Unternehmens- und Beratungspraxis mit diesem Thema beschäftigen und ein bewährtes und verlässliches Nachschlagewerk benötigen. Das Buch - unterstützt beim betriebswirtschaftlichen Studium mit dem Fokus Rechnungslegung, - dient als Nachschlagewerk für Theorie und Praxis, - ist ein Leitfaden zur Erstellung eines Jahresabschlusses - und unterstützt bei der Vorbereitung auf die Berufsexamen zum Steuerberater oder Wirtschaftsprüfer. Ergänzt wird das Lehrbuch durch das ebenfalls im IDW Verlag erschienene Übungsbuch Bilanzen desselben Autorenteams, das inhaltlich und strukturell auf dieses Werk abgestimmt ist. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20240411, Produktform: Leinen, Autoren: Baetge, Jörg~Kirsch, Hans-Jürgen~Thiele, Stefan, Auflage: 24017, Auflage/Ausgabe: 17., überarbeitete Auflage, Keyword: Bilanz; Bilanzen; HGB; IFRS; Rechnungslegung; Wirtschaftsprüfung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Seitenanzahl: XLIV, Seitenanzahl: 904, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 225, Breite: 162, Höhe: 55, Gewicht: 1340, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2782917,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die möglichen Risiken bei der Investition in Aktien?
Die möglichen Risiken bei der Investition in Aktien sind Kursverluste, da der Aktienmarkt volatil ist und die Kurse schwanken können. Zudem besteht das Risiko von Unternehmensinsolvenzen, die zu einem Totalverlust führen können. Auch externe Faktoren wie politische Ereignisse oder wirtschaftliche Krisen können sich negativ auf den Aktienmarkt auswirken. **
-
Was sind die potenziellen Risiken bei der Investition in Aktien?
Die potenziellen Risiken bei der Investition in Aktien sind Kursverluste aufgrund von Marktschwankungen, Unternehmensinsolvenzen und wirtschaftlichen Krisen. Zudem können politische Ereignisse, Zinsänderungen und unvorhergesehene Ereignisse die Aktienkurse beeinflussen. Es besteht auch das Risiko von Liquiditätsproblemen, wenn man nicht in der Lage ist, die Aktien zum gewünschten Zeitpunkt zu verkaufen. **
-
Was sind die potenziellen Risiken bei der Investition in Aktien?
Die potenziellen Risiken bei der Investition in Aktien sind Kursverluste, Volatilität des Marktes und Insolvenzrisiko von Unternehmen. Es besteht auch das Risiko von politischen und wirtschaftlichen Ereignissen, die den Aktienmarkt beeinflussen können. Es ist wichtig, diversifiziert zu investieren und sich über die Unternehmen, in die man investiert, gründlich zu informieren. **
-
Was sind die potenziellen Risiken bei der Investition in Aktien?
Die potenziellen Risiken bei der Investition in Aktien sind Kursverluste, da der Aktienmarkt volatil ist. Zudem besteht das Risiko von Insolvenz oder schlechter Performance der Unternehmen, in die investiert wird. Auch externe Faktoren wie politische Ereignisse oder wirtschaftliche Entwicklungen können die Aktienkurse beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.